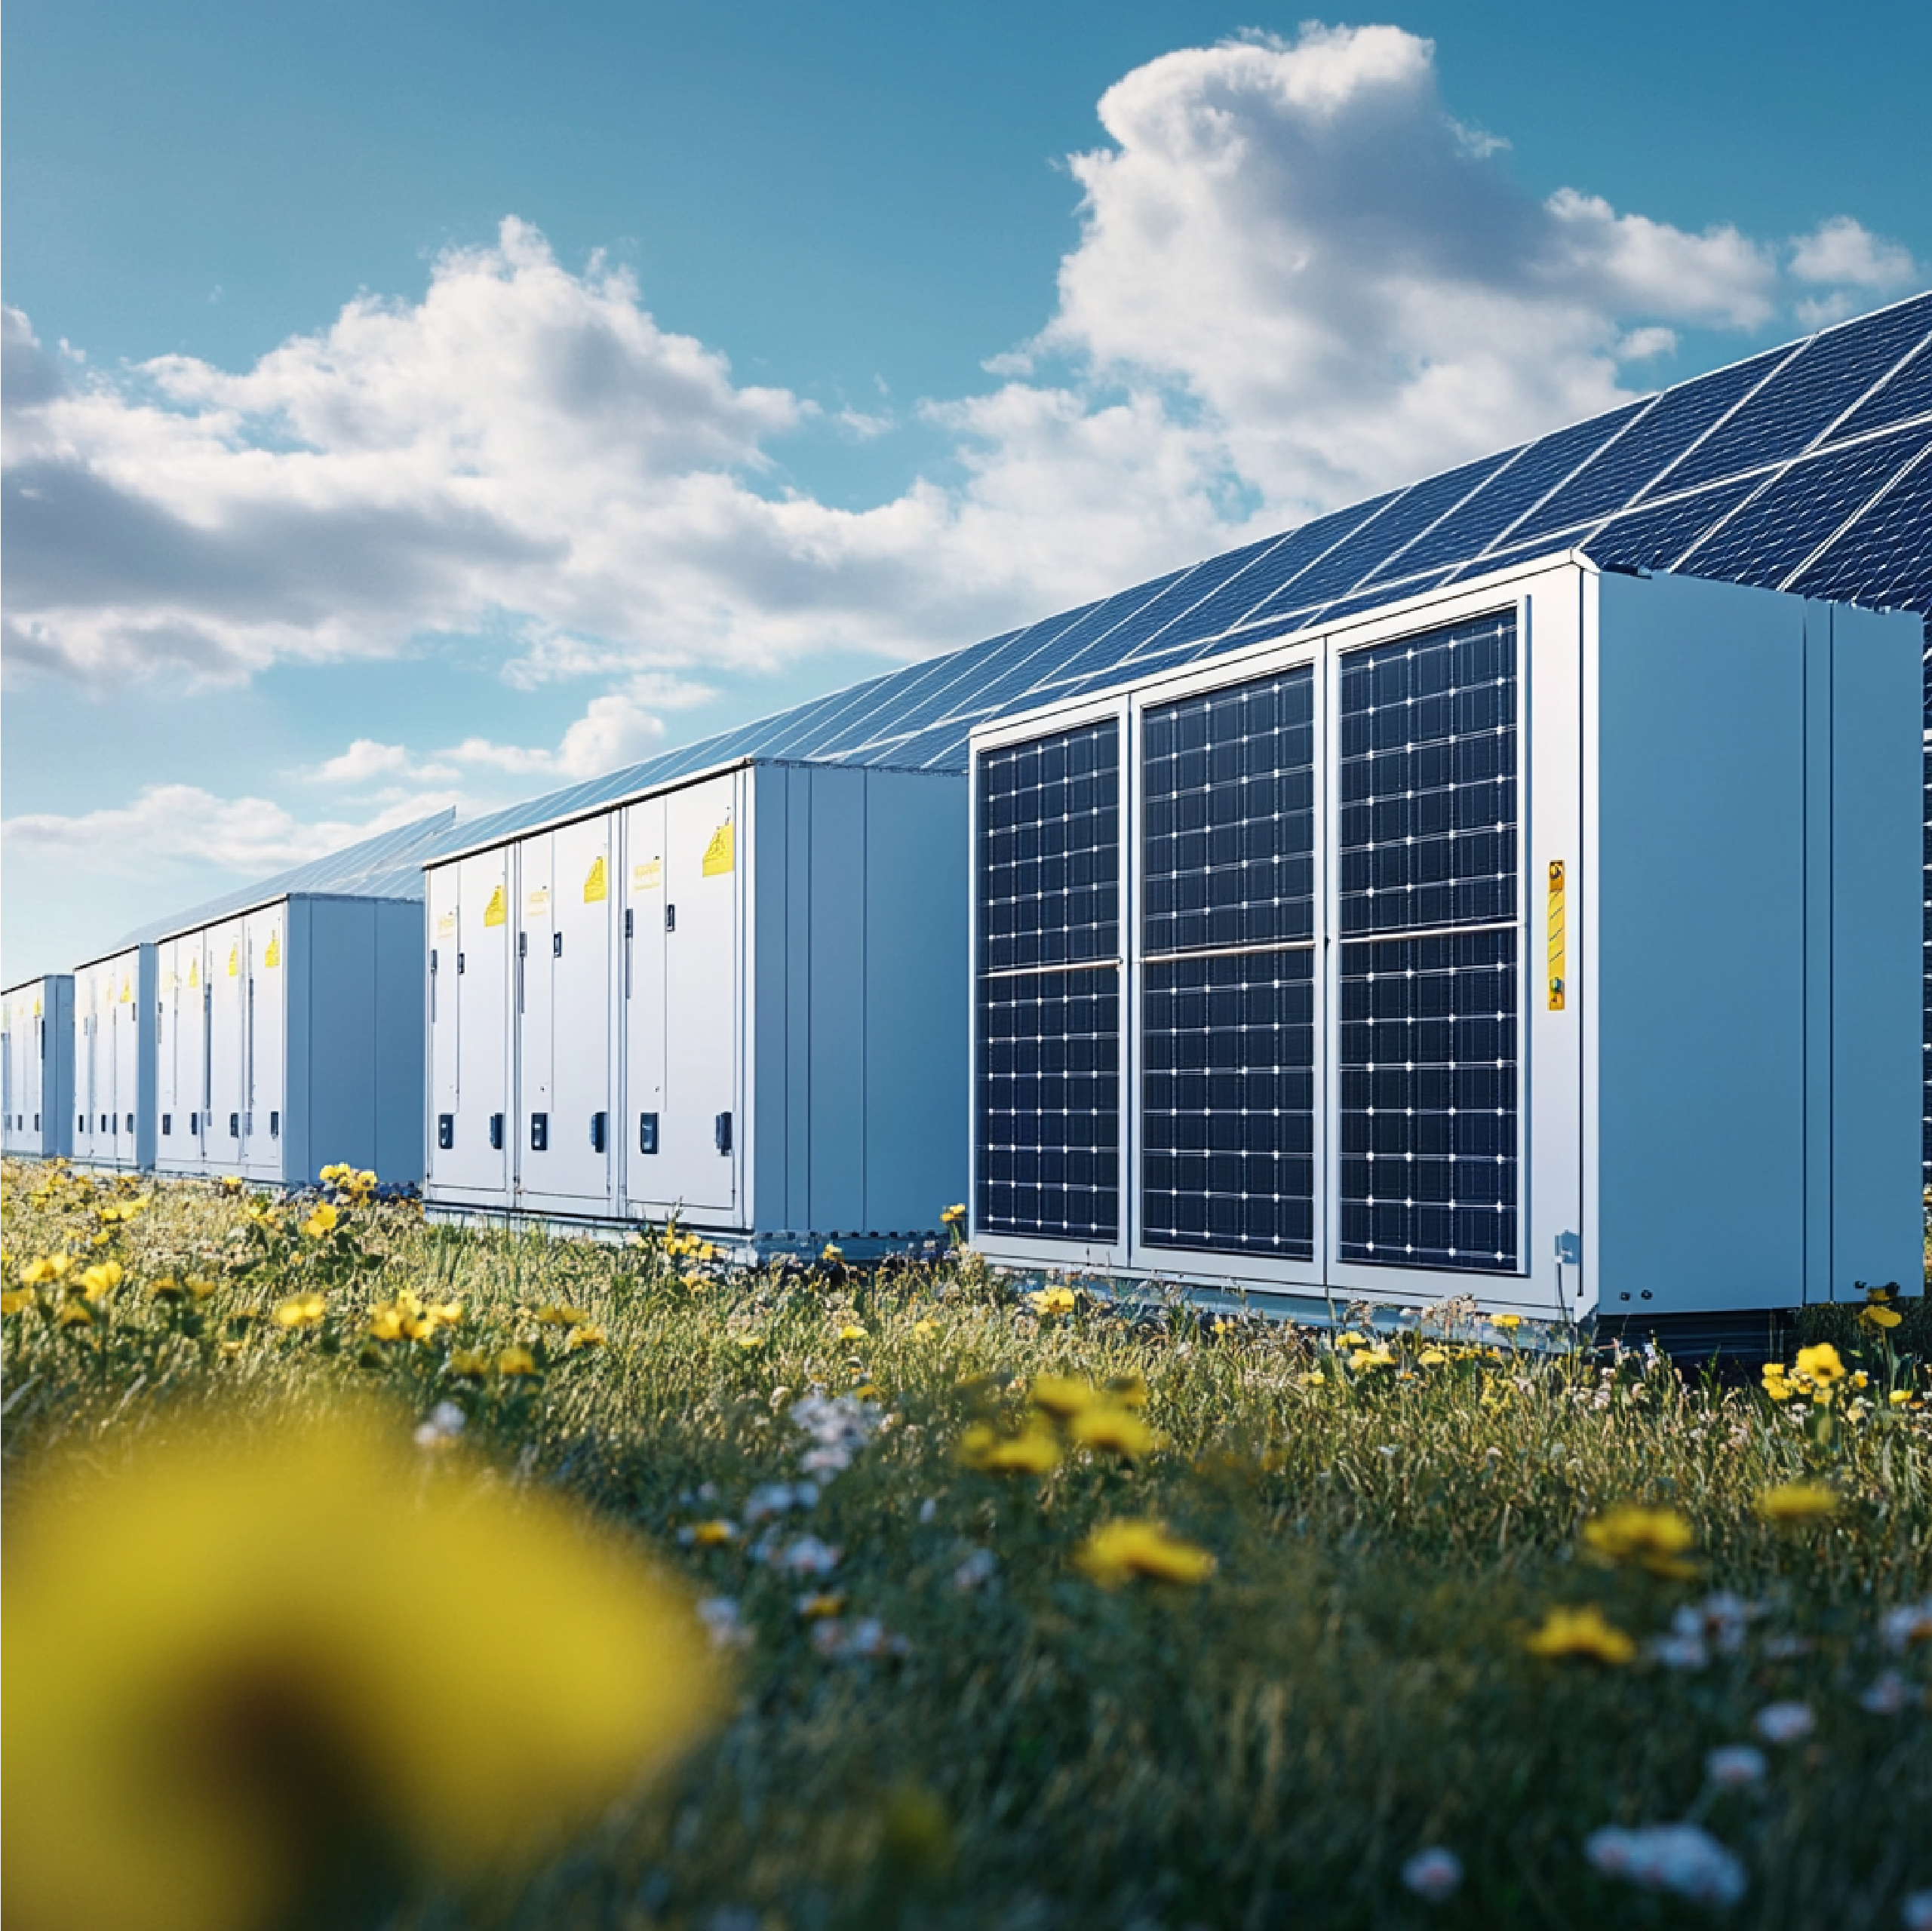
Aquisição de um portfólio de 240 MW de energia fotovoltaica + 1.179 MWh de energia solar da ERCOT + BESS
EBITDA
$23,000,000
Gross
$32,400,000
Global lower-middle market M&A Advisors
Countries in which we've closed transactions
Languages spoken by our Team
Total deals value
© 2026 MergersCorp M&A International.
Estados Unidos
|
Energia renovável – Energia solar fotovoltaica e sistemas de armazenamento de energia (BESS)
|
L#20261136
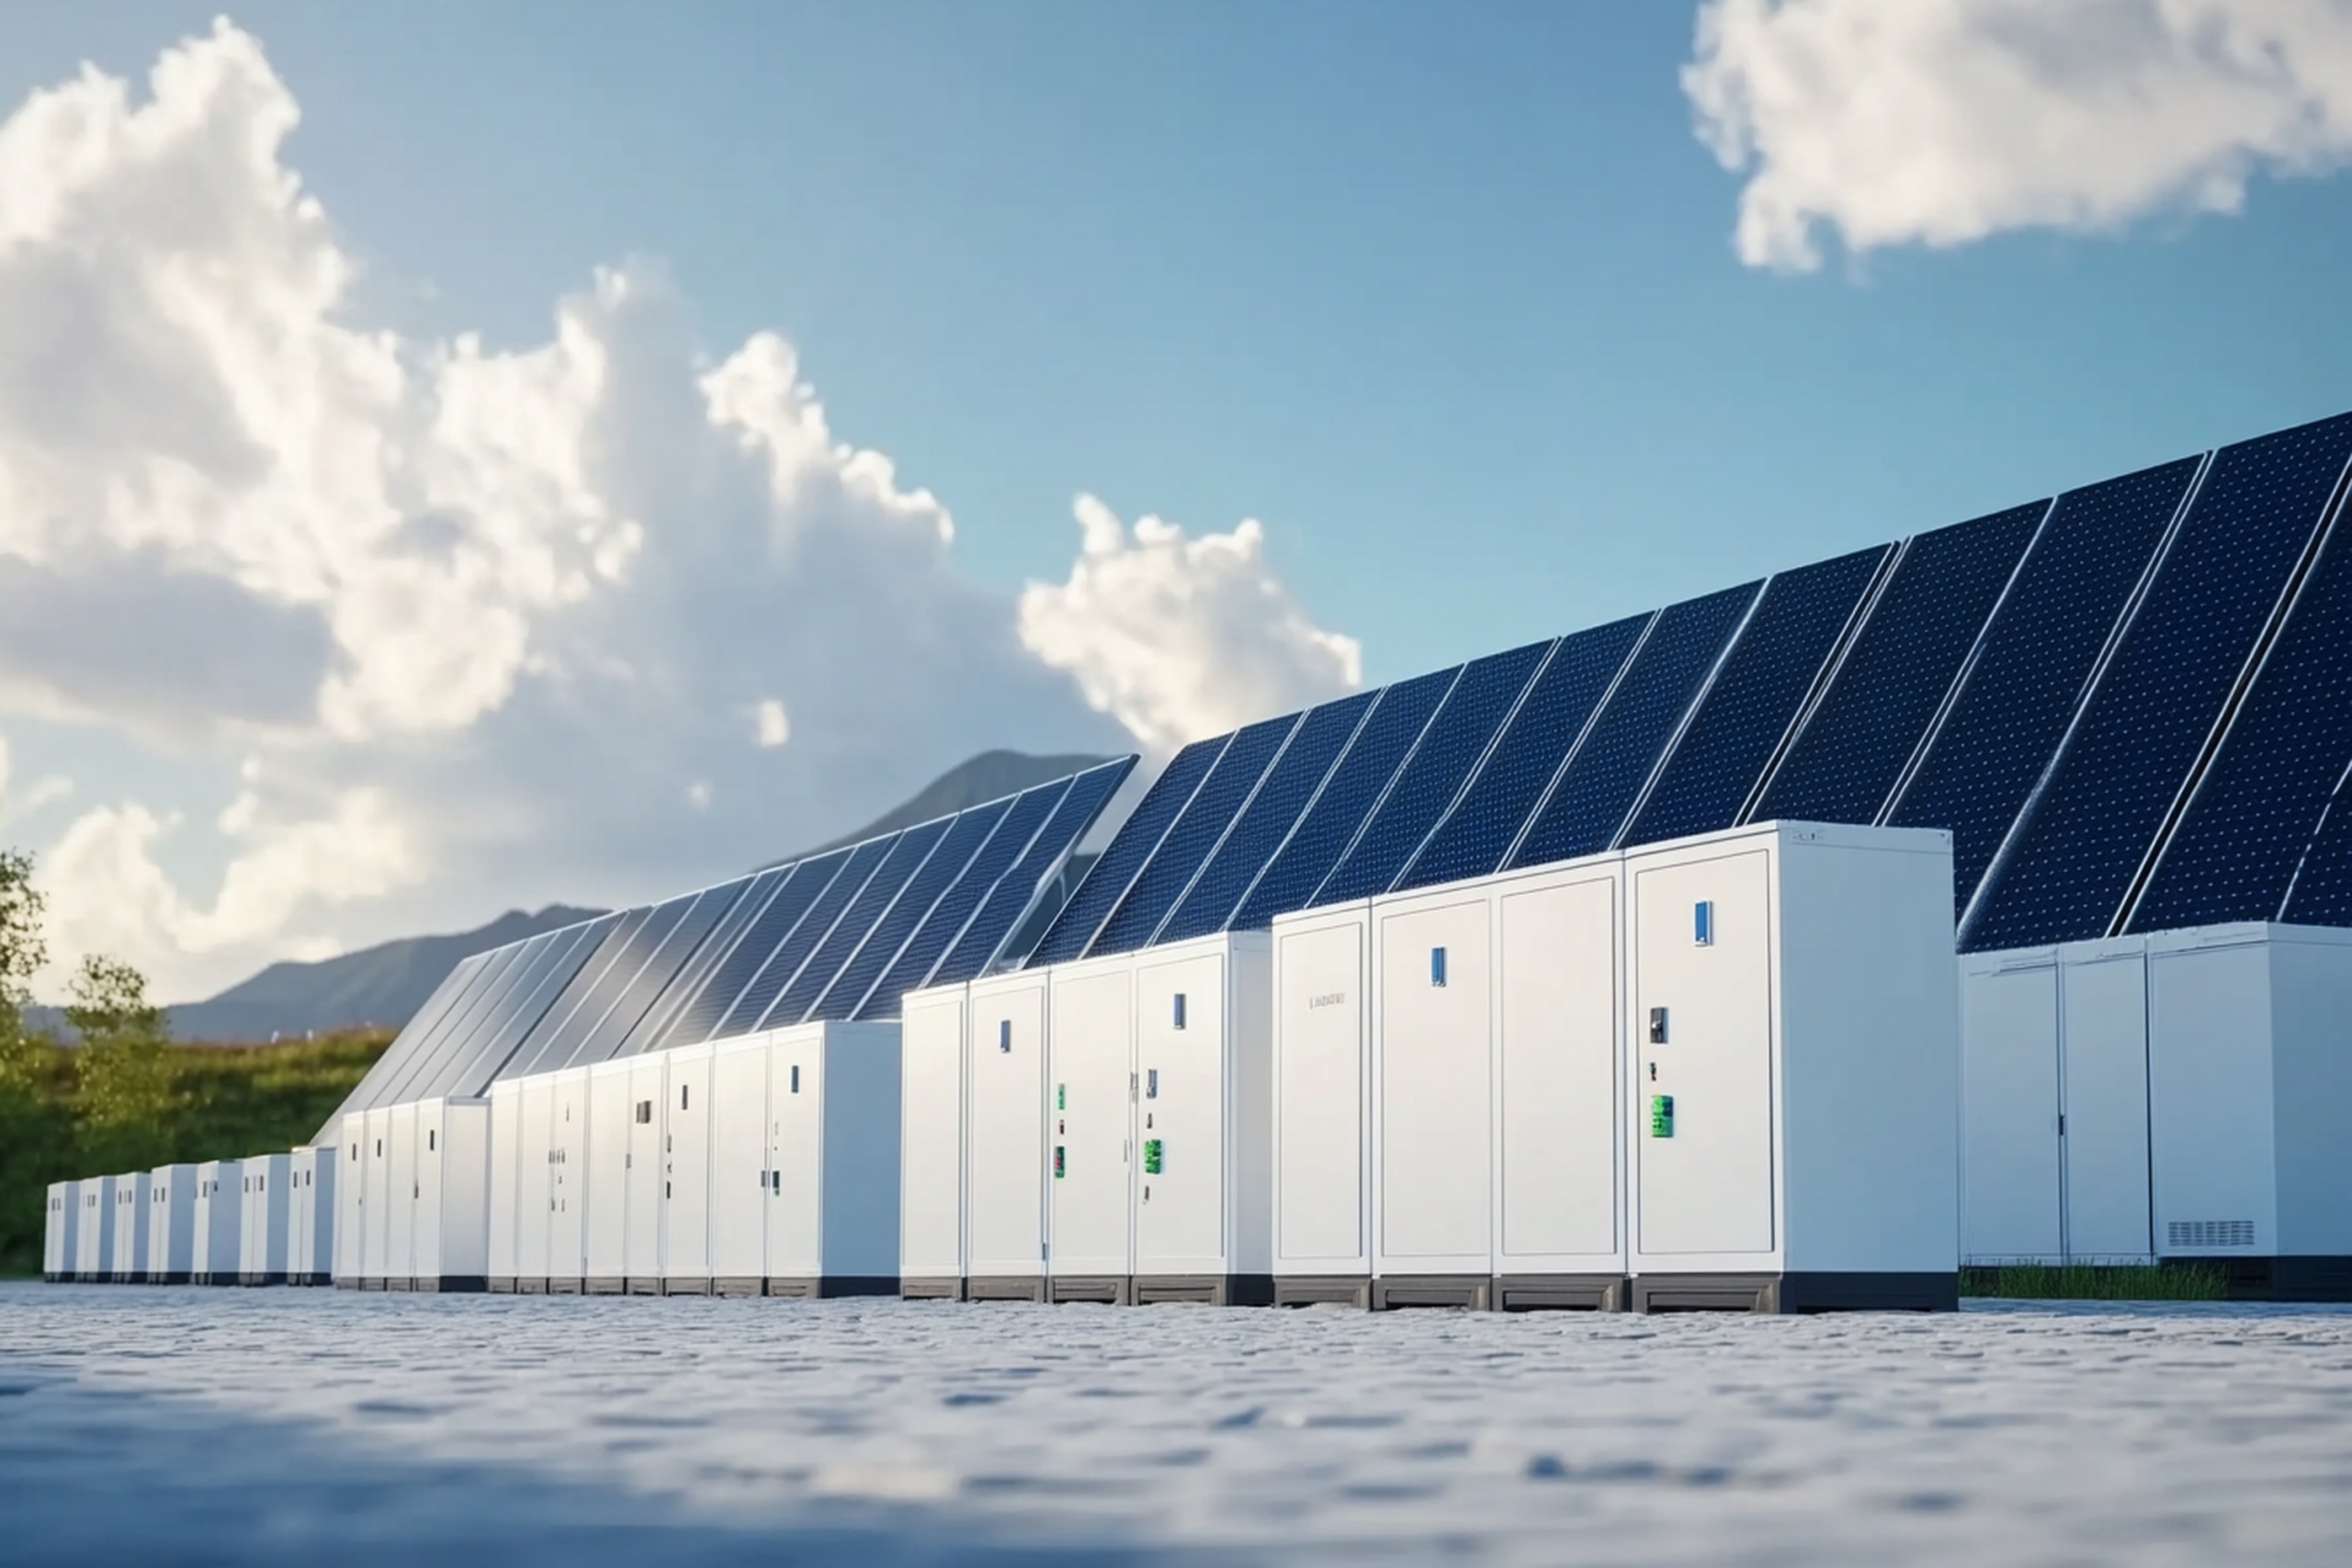
Uma oportunidade de aquisição para adquirir 100% da participação acionária em um portfólio de projetos de desenvolvimento de alto potencial, composto por quatro ativos de energia solar fotovoltaica (PV) em escala comercial ...
Estados Unidos
|
Energia renovável – Energia solar fotovoltaica e sistemas de armazenamento de energia (BESS)
|
L#20261137
Essa transação oferece a oportunidade de adquirir 100% da participação acionária em um portfólio diversificado de sete projetos de sistemas de armazenamento de energia em baterias (BESS) em escala comercial e projetos de ene ...
Um portfólio de energia renovável comercial e industrial com sede no Havaí, composto por uma carteira de projetos voltados para clientes comerciais e industriais com boa capacidade de crédito. O portfólio representa uma oport ...
Uma oportunidade rara de adquirir cerca de 187,89 acres de terreno industrial contíguo à orla na Flórida, ideal para ser avaliado como um campus de infraestrutura energética e de data centers de IA/hiperescala em grande escala ...
Está disponível para aquisição um conjunto de aplicativos de leitura de códigos QR e códigos de barras reconhecido mundialmente, que opera em escala extraordinária tanto no iOS quanto no Android. Desde o lançamento, em 201 ...
Este documento descreve a situação operacional, os mecanismos de autorização federal, as normas de conformidade regulatória e as atividades de reestruturação corporativa de uma instituição privada de ensino superior sem f ...
Está disponível uma oportunidade de aquisição de um terreno para a construção de um data center de 200 MW conectado à rede elétrica em Ohio, projetado especificamente para cargas de trabalho de IA e computação de alto d ...
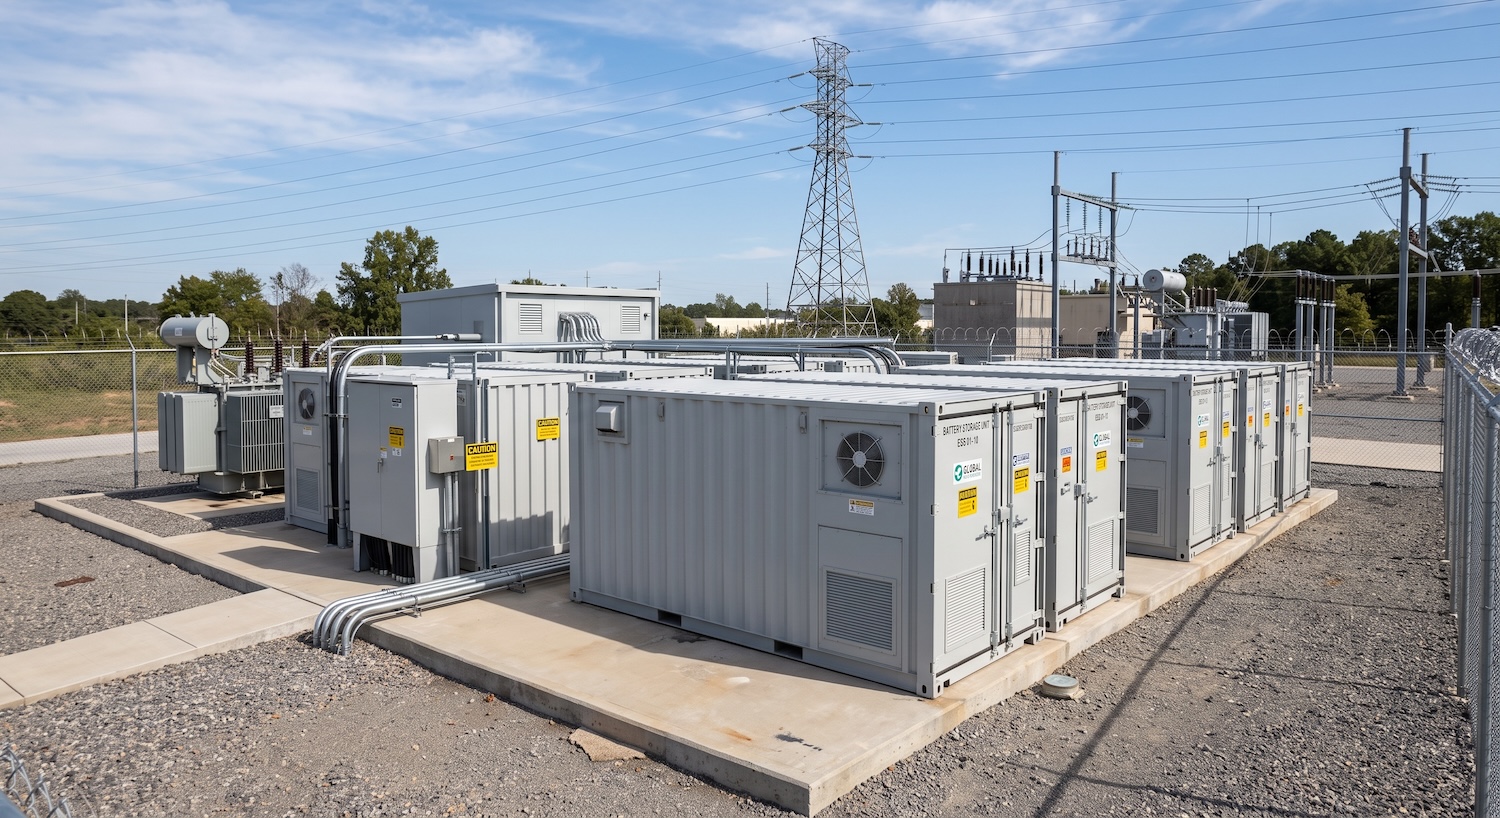
O imóvel representa uma oportunidade rara de aquisição de um terreno industrial com alta capacidade de energia, localizado no principal corredor comercial e de pesquisa do centro-norte da Flórida. A instalação conta com uma ...
Uma empresa líder no fornecimento de serviços de comunicação e interpretação na área da saúde, que oferece soluções baseadas em tecnologia e em conformidade com a HIPAA para hospitais, sistemas de saúde e organizações ...
| Métrico | Especificação |
| Perímetro da transação | Participação acionária de 100% |
| Operadora de rede / regional | ERCOT (Oeste, Norte, Centro-Norte, Sul) |
| Capacidade total de geração e armazenamento | 240 MW de energia fotovoltaica / 1.178,8 MWh de sistema de armazenamento de energia por bateria (BESS) eu |
| Janela de prazo de entrega alvo | 2º trimestre de 2027 – 3º trimestre de 2027 (em pleno funcionamento até 2028) |
| Base de precificação da avaliação | US$ 100.000 / MW de energia fotovoltaica · US$ 10.000 / MWh de BESS |
| Valor implícito da energia solar fotovoltaica | US$ 24,0 milhões (240 MW × US$ 100 mil/MW) |
| Valor implícito do armazenamento | US$ 11,8 milhões (1.178,8 MWh × US$ 10 mil/MWh) |
| Valor implícito da carteira | US$ 35,8 milhões |
| Situação do crédito tributário federal | 100% elegível para o ITC (base de 30% a 40% no âmbito do IRA) |
| Projeto | Zona ERCOT | Capacidade fotovoltaica (MW) | Capacidade do BESS (MWh) | Desenvolvimento / Situação da SGIA | Acumulação de créditos fiscais | Meta COD | Valor implícito |
| Local 1 | Oeste | — | 226.8 | Todas as licenças concedidas / Interconexão em andamento | 30% de ITC | 2º trimestre de 2027 | US$ 2,3 milhões |
| Local 2 | Norte | — | 380.0 | Todas as licenças concedidas / Interconexão em andamento | 30% de ITC | 3º trimestre de 2027 | US$ 3,8 milhões |
| Local 3 | Centro-Norte | 50 | 200.0 | SGIA Realizada | 30% de ITC + 10% de bônus EC | 2º trimestre de 2027 | $7,0 milhões |
| Local 4 | Sul | 190 | 372.0 | SGIA Realizada | 30% de ITC + 10% de bônus EC | 3º trimestre de 2027 | US$ 22,7 milhões |
| TOTAL | ERCOT | 240 MW | 1.178,8 MWh | Fase Final / Interconexão Avançada | Até 40% de ITC | 2027 | US$ 35,8 milhões |
| Categoria | Item / Métrica | Perspectiva negativa (cenário pessimista) | Cenário Base (Avaliação de Risco) | Potencial de alta (cenário otimista) | Notas / Metodologia |
| 1. Escopo e ativos da carteira | Total de projetos | 4 Ativos | 4 Ativos | 4 Ativos | Local 1, Local 2, Local 3, Local 4 |
| Local 1 (ERCOT Oeste) | — Energia fotovoltaica / 226,8 MWh | — Energia fotovoltaica / 226,8 MWh | — Energia fotovoltaica / 226,8 MWh | Licença total · 30% de ITC · 2º trimestre de 2027 · Valor de US$ 2,3 milhões | |
| Local 2 (ERCOT Norte) | — Energia fotovoltaica / 380,0 MWh | — Energia fotovoltaica / 380,0 MWh | — Energia fotovoltaica / 380,0 MWh | Totalmente licenciado · 30% de ITC · 3º trimestre de 2027 · Valor de US$ 3,8 milhões | |
| Local 3 (ERCOT N. Central) | 50 MW / 200,0 MWh | 50 MW / 200,0 MWh | 50 MW / 200,0 MWh | Contratado pela SGIA · 40% de ITC (CE) · 2º trimestre de 2027 · Valor de US$ 7,0 milhões | |
| Local 4 (ERCOT Sul) | 190 MW / 372,0 MWh | 190 MW / 372,0 MWh | 190 MW / 372,0 MWh | Contratado pela SGIA · 40% de ITC (CE) · 3º trimestre de 2027 · Valor de US$ 22,7 milhões | |
| Capacidade total da carteira | 240 MW / 1.178,8 MWh | 240 MW / 1.178,8 MWh | 240 MW / 1.178,8 MWh | Duração de 4 horas do BESS em todos os 4 locais | |
| Janela de prazo de entrega alvo | 2027-2028 | 2027-2028 | 2027-2028 | SGIAs executadas para os Locais 3 e 4 (83% do valor) | |
| 2. Avaliação de empreendimentos | Base de precificação de energia fotovoltaica (US$ 100 mil/MW) | US$ 24,0 milhões | US$ 24,0 milhões | US$ 24,0 milhões | 240 MW × US$ 100 mil/MW (Locais 3 e 4) |
| Base de precificação do BESS (US$ 10 mil/MWh) | US$ 11,8 milhões | US$ 11,8 milhões | US$ 11,8 milhões | 1.178,8 MWh × US$ 10 mil/MWh (Locais 1 a 4) | |
| Preço de aquisição implícito | US$ 35,8 milhões | US$ 35,8 milhões | US$ 35,8 milhões | Aquisição de 100% das ações | |
| 3. Investimentos (CapEx) e financiamento do projeto | EPC com tudo incluído (CapEx: Energia Solar + BESS) | $475,1 milhões | US$ 475,1 milhões | $460,0 milhões | PV: US$ 850/kWdc · BESS (4 h): US$ 230/kWh |
| Interconexão à rede e custos indiretos | US$ 57,9 milhões | US$ 57,9 milhões | US$ 54,2 milhões | Baías de POI, linhas de ligação geral, depósitos de garantia do TSP | |
| Total de aplicações de recursos (CapEx + Desenvolvimento) | $568,8 milhões | $568,8 milhões | $550,0 milhões | Capital total necessário até a entrada em operação (COD) | |
| Receitas de equidade fiscal (ITC) | $157,0 milhões | US$ 191,6 milhões | US$ 238,4 milhões | Baixa: 30% (valor de referência) · Neutro: 36,6% · Alta: 46,6% | |
| Linha de crédito para projetos sênior | $285,0 milhões | $320,0 milhões | $335,0 milhões | Linha de crédito para construção com prazo determinado (índice de endividamento de ~60%) | |
| Verificação do patrimônio líquido do patrocinador | US$ 126,8 milhões | US$ 57,2 milhões | US$ 31,6 milhões | Compromisso de capital próprio líquido exigido do Patrocinador | |
| 4. Fatores determinantes do cenário | Estrutura de receita do BESS (US$/kW-ano) | US$ 110 / kW-ano | US$ 145 / kW-ano | US$ 185 / kW-ano | Serviços auxiliares (ECRS/RRS) + Arbitragem RT |
| Preço de captura da energia solar fotovoltaica ($/MWh) | $26,0 / MWh | $34,0 / MWh | $42,0 / MWh | Espaço de nó vs. área contratada no data center | |
| Estrutura de Compra Comercial | Comerciante 100% Spot | 60% de tolling / 40% à vista | 80% de contrato a prazo / 20% à vista | Foi assinada uma carta de intenções para um data center em hiperescala | |
| Taxa de juros total da dívida sênior | 7,25% (SOFR + 250 pontos-base) | 6,50% (SOFR + 200 pontos-base) | 5,75% (SOFR + 165 pontos-base) | Amortização escalonada ao longo de 18 anos | |
| 5. Desempenho operacional | Receita líquida média anual (1º a 5º ano) | $58,2 milhões | US$ 79,6 milhões | US$ 104,2 milhões | Geração combinada nas Unidades 1 a 4 |
| EBITDA médio anual (1º a 5º ano) | US$ 46,5 milhões | $66,8 milhões | $89,5 milhões | Líquido de despesas de operação e manutenção, aluguéis de terrenos, seguros e imposto predial | |
| DSCR médio da carteira | 1.28x | 1,48x | 1,82x | Índice mínimo exigido: 1,20x–1,30x | |
| 6. Métricas de devolução | Tasa Interna de Retorno (TIR) do projeto sem alavancagem (25 anos) | 8.4% | 11.8% | 15.6% | Retorno total do projeto antes da alavancagem |
| Taxa Interna de Retorno (TIR) do Capital Próprio Alavancado (Manter até o vencimento) | 11.2% | 17.4% | 24.8% | Retorno sobre o capital do patrocinador em 25 anos | |
| IRR do capital próprio alavancado (saída no COD+7) | 12.8% | 19.6% | 27.5% | Saída do mercado secundário após 7 anos | |
| Múltiplo de patrimônio líquido (MoIC no COD+7) | 1,75x | 2,45x | 3,35x | Múltiplo sobre o capital próprio investido pelo patrocinador | |
| VAL @ 10% de taxa de desconto | US$ 18,5 milhões | $74,2 milhões | $142,8 milhões | Valor presente líquido das distribuições do patrocinador | |
| Período de retorno do investimento do patrocinador | 4,8 anos | 2,2 anos | 1,4 anos | Equilíbrio financeiro com o investimento inicial de capital | |
| 7. Fluxo de caixa para o patrimônio líquido em 10 anos | Ano 0 / Construção (2026/27) | ($126,8 milhões) | ($57,2 milhões) | ($31,6 milhões) | Retirada inicial do patrimônio líquido do patrocinador |
| (Perfil do FCFE no Cenário Base) | 1º ano / 2027 (COD) | US$ 15,8 milhões | US$ 23,0 milhões | US$ 32,4 milhões | EBITDA menos serviço da dívida e preferências fiscais de acionistas |
| 2º ano / 2028 | US$ 22,4 milhões | US$ 31,5 milhões | US$ 44,1 milhões | Taxa operacional anualizada | |
| 3º ano / 2029 | US$ 24,1 milhões | US$ 33,5 milhões | US$ 46,8 milhões | A patrocinadora alcança fluxo de caixa positivo acumulado | |
| 4º ano / 2030 | US$ 25,5 milhões | US$ 35,1 milhões | US$ 48,9 milhões | Fase operacional estável | |
| 5º ano / 2031 | US$ 26,8 milhões | US$ 36,4 milhões | US$ 50,7 milhões | Fase operacional estável | |
| 6º ano / 2032 | US$ 29,0 milhões | US$ 39,3 milhões | US$ 54,2 milhões | Menor meta mínima de retorno para o capital tributário após a revenda | |
| 7º ano / 2033 (Aumento da capacidade da bateria) | US$ 24,5 milhões | US$ 36,7 milhões | $52,0 milhões | Inclui CapEx de US$ 4,5 milhões para ampliação da rede celular | |
| 8º ano / 2034 | US$ 31,2 milhões | US$ 42,5 milhões | $58,1 milhões | Restauração da capacidade após o aumento | |
| 9º ano / 2035 | US$ 32,4 milhões | US$ 43,9 milhões | $60,0 milhões | Fluxos de caixa contratados com alta margem | |
| 10º ano / 2036 | US$ 33,6 milhões | US$ 45,4 milhões | $62,1 milhões | FCFE acumulado no cenário base: US$ 367,3 milhões |
Confidencial e meramente indicativo: Este modelo financeiro e as projeções que o acompanham são fornecidos exclusivamente para fins ilustrativos e de discussão preliminar. As premissas, estimativas, fluxos de caixa e métricas de retorno (incluindo TIR e Período de Recuperação) aqui contidas são declarações prospectivas baseadas em condições teóricas de mercado, referências padrão do setor e dados preliminares. Elas não constituem uma oferta de compra ou venda de títulos, uma avaliação vinculativa, conselho de investimento ou um compromisso de financiamento.
O desempenho operacional e financeiro real pode diferir significativamente devido a flutuações do mercado, mudanças regulatórias, passivos ambientais, termos dos contratos de compra de energia (por exemplo, negociações de PPA com a Hydro-Québec) e custos imprevistos de reinício de operações ou manutenção das instalações. Potenciais investidores, credores e compradores estratégicos devem realizar sua própria análise técnica, jurídica, ambiental e financeira independente antes de fechar qualquer negócio vinculativo.
© 2025 MergersCorp M&A International is a global brand operating through a number of professional firms and constituent entities (“Members”) located throughout the world to provide Investment Banking, Corporate Finance, and Advisory Services and other client-related professional services. The Member Firms (“Members”) are constituted and regulated in accordance with relevant local regulatory and legal requirements. For more details on the nature of our affiliation, please visit our Disclaimer: https://mergerscorp.com/disclaimer. MergersCorp M&A International's franchising program is not offered to individuals or entities located in the United States.
The franchising program is offered by MergersUK Limited, a UK Company with its registered office at 71-75 Shelton Street, Covent Garden, London, WC2H 9JQ, United Kingdom.
MergersCorp M&A International provides strategic business advisory services, including preparing companies for growth and capital access. Through partnerships with licensed investment bankers, clients can access tailored capital-raising solutions.
U.S. Investment Banking Securities transactions are exclusively conducted by Spektrum Capital Advisors LLC, a Registered Representative of, and Securities Products offered through, BA Securities, LLC, a FINRA-registered broker-dealer. Check the background of investment professionals associated with this site on Broker Check.
This website is operated by MergersUS Inc a US Corporation with registered office at