web analytics
Contact M&A Advisor


    926 MW / 1,85 GWh de armazenamento BESS da ERCOT + portfólio de energia solar fotovoltaica de 324 MW

    Descrição

    L#20261137

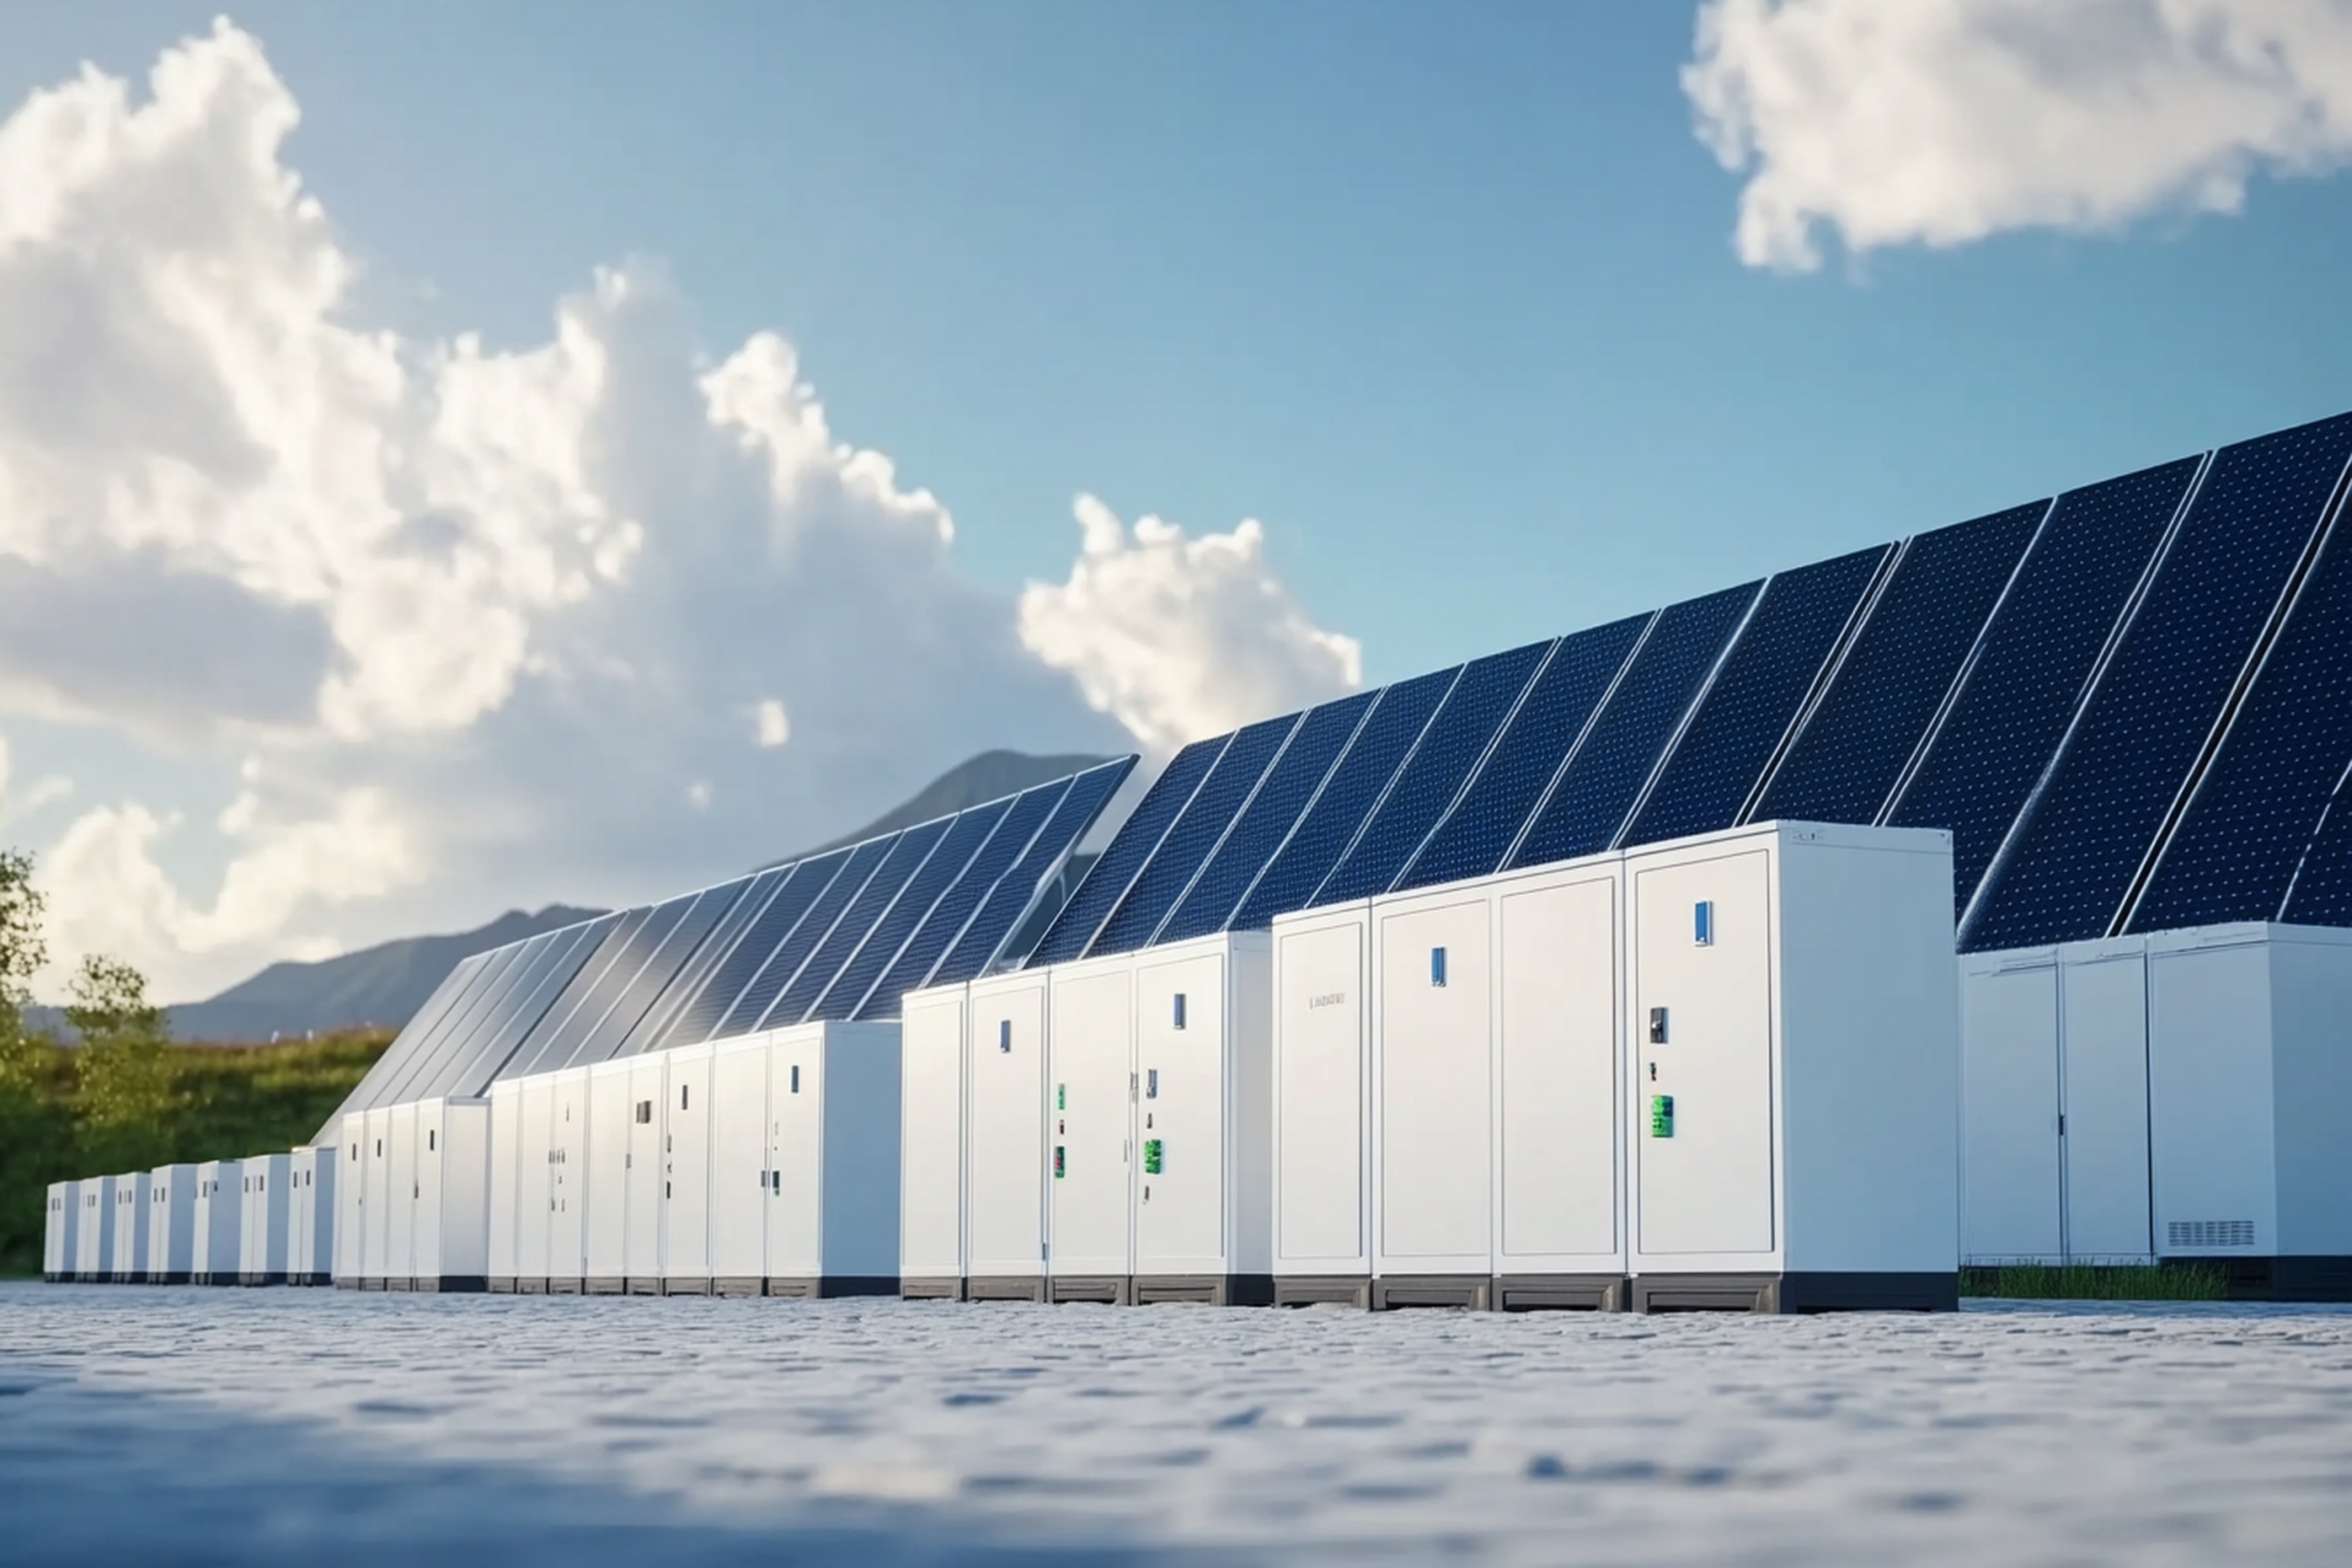
    Essa transação oferece a oportunidade de adquirir 100% da participação acionária em um portfólio diversificado de sete projetos de sistemas de armazenamento de energia em baterias (BESS) em escala comercial e projetos de energia solar fotovoltaica (PV) co-localizados, espalhados pelas principais zonas de carga da ERCOT no Texas.

    O portfólio inclui  925,7 MW  da potência nominal do BESS,  1.851,3 MWh (~1,85 GWh)  de armazenamento de energia padronizado com duração de 2 horas, e  324,0 MW  de geração fotovoltaica solar no mesmo local. Com previsão de datas de início de operação comercial (COD) em  2027-2028, os ativos oferecem exposição direta à arbitragem no setor de energia e aos serviços auxiliares da rede na ERCOT, com fluxos de caixa acumulados estimados antes dos impostos superiores a  US$ 1,0 bilhão.
    

    2. Visão geral do portfólio (locais 1 a 7)

    Identificador do projeto Zona ERCOT Classificação BESS (MW) Capacidade de armazenamento (MWh) Energia solar fotovoltaica (MW) Situação do crédito fiscal (IRA) Meta COD
    Local 1 (Loja principal) Centro-Norte 141.4 282.8 — 30% de ITC + 10% de bônus EC (40% no total) 2º trimestre de 2027
    Local 2 Oeste 113.4 226.8 — 30% de ITC + 10% de bônus EC (40% no total) 2027-2028
    Local 3 Leste 157.1 314.2 — 30% de ITC + 10% de bônus EC (40% no total) 2027-2028
    Local 4 Norte 190.0 380.0 — 30% de ITC + 10% de bônus EC (40% no total) 2027-2028
    Local 5 Centro-Sul 82.0 164.0 84.0 30% de ITC + 10% de bônus EC (40% no total) 2027-2028
    Local 6 Centro-Norte 51.7 103.5 50.0 30% de ITC + 10% de bônus EC (40% no total) 2027-2028
    Local 7 Sul 190.0 380.0 190.0 30% do ITC de referência previsto em lei 2027-2028
    Portfólio total Em toda a área de cobertura da ERCOT ~925,7 MW ~1.851,3 MWh 324,0 MW 6 de 7 se qualificam para o ITC de 40% 2027-2028

    3. Destaques dos investimentos

    • Status de desenvolvimento avançado: Controle de longo prazo sobre os terrenos garantido em todos os ativos, com prazos médios de arrendamento superiores a 30 anos. Estudos ambientais (ESA Fase I, hidrologia, áreas úmidas) e projetos de engenharia realizados por terceiros já foram concluídos. Os estudos de interconexão estão avançando na fila da ERCOT, com o ativo principal (Local 1) já tendo assinado seu contrato de interconexão (SGIA).
    • Incentivos fiscais significativos (IRA): Todos os projetos se qualificam para o Crédito Fiscal de Investimento (ITC) de 30%, previsto em lei. Seis dos sete projetos se qualificam para um bônus adicional de 10% do programa “Energy Community”, chegando a um ITC total de 40%, o que reduz bastante os requisitos de capital próprio do patrocinador.
    • Posicionamento estratégico na ERCOT: os ativos estão localizados em pontos onde se prevê que haja gargalos de transmissão e em centros de alta demanda em todo o norte, centro-norte, oeste, leste e sul do Texas, aproveitando os diferenças de preço e a volatilidade.
    • Portfólio comercial diversificado: as receitas estão distribuídas de forma equilibrada entre a arbitragem no mercado em tempo real (46%), a arbitragem no mercado do dia anterior (20%), a regulação de frequência para aumento (14%), a regulação de frequência para redução (14%) e outros serviços auxiliares (12%).
    • Continuidade do desenvolvedor “chave na mão”: O desenvolvedor atual está disponível para dar suporte à entrega do projeto, à obtenção das licenças pendentes e à execução do contrato EPC até o início da operação comercial.

    4. Previsão financeira: análise de três cenários

    Métrica financeira Perspectiva negativa (cenário pessimista) Cenário Base (Avaliação de Risco) Potencial de alta (cenário otimista)
    Estrutura de receitas da BESS US$ 105 / kW-ano US$ 140 / kW-ano US$ 175 / kW-ano
    Preço de captura da energia solar fotovoltaica $26,00 / MWh $34,00 / MWh $42,00 / MWh
    CapEx total da carteira até a entrada em operação (COD) $738,0 milhões $738,0 milhões $715,0 milhões
    Financiamento por meio de crédito fiscal (ITC) US$ 195,0 milhões US$ 262,5 milhões US$ 326,5 milhões
    Linha de crédito para projetos sênior $380,0 milhões US$ 415,0 milhões $435,0 milhões
    Patrimônio líquido exigido do patrocinador $163,0 milhões $60,5 milhões $35,0 milhões
    EBITDA médio anual (1º a 5º ano) US$ 89,2 milhões US$ 126,5 milhões US$ 163,8 milhões
    Fluxo de caixa antes dos impostos em 10 anos $845,0 milhões $1.265,0 milhões $1.680,0 milhões
    DSCR médio da carteira 1,26x 1,48x 1,84x
    Tasa Interna de Retorno (TIR) do projeto sem alavancagem (25 anos) 8.2% 11.6% 15.4%
    Taxa Interna de Retorno (TIR) do Capital Próprio Alavancado (Manutenção por 25 anos) 11.4% 17.6% 25.2%
    IRR do capital próprio alavancado (saída no COD+7) 12.9% 19.8% 28.1%
    Múltiplo de patrimônio líquido (MoIC no COD+7) 1,72x 2,48x 3,42x

    5. Previsão de fluxo de caixa anual para 10 anos (cenário base)

    Ano Receita OpEx EBITDA Dívida sênior FCFE Fluxo de caixa acumulado antes dos impostos
    2027 (COD)
    US$ 134,5 milhões
    (US$ 24,8 milhões)
    $109,7 milhões
    (US$ 38,6 milhões)
    $63,1 milhões
    $109,7 milhões
    2028
    US$ 154,5 milhões
    (US$ 28,0 milhões)
    US$ 126,5 milhões
    (US$ 38,6 milhões)
    $79,9 milhões
    US$ 236,2 milhões
    2029
    US$ 157,6 milhões
    (US$ 28,6 milhões)
    $129,0 milhões
    (US$ 38,6 milhões)
    US$ 82,4 milhões
    $365,2 milhões
    2030
    US$ 160,7 milhões
    (US$ 29,1 milhões)
    US$ 131,6 milhões
    (US$ 38,6 milhões)
    $85,0 milhões
    $496,8 milhões
    2032
    $167,2 milhões
    ($30,3 milhões)
    US$ 136,9 milhões
    (US$ 38,6 milhões)
    $92,8 milhões
    $767,9 milhões
    2034
    $174,0 milhões
    (US$ 31,5 milhões)
    US$ 142,5 milhões
    (US$ 38,6 milhões)
    $99,4 milhões
    $1.040,5 milhões
    2036
    US$ 181,0 milhões
    (US$ 32,8 milhões)
    US$ 148,2 milhões
    (US$ 38,6 milhões)
    US$ 105,1 milhões
    $1.334,0 milhões

    Apenas para fins informativos e de avaliação preliminar. Este resumo é fornecido apenas para fins informativos e de avaliação preliminar e não constitui uma oferta de venda, uma solicitação de oferta de compra ou uma recomendação para realizar qualquer transação ou adquirir quaisquer títulos, imóveis ou ativos. Qualquer transação estará sujeita à negociação e à assinatura de documentação definitiva e juridicamente vinculativa.

    Declarações e projeções prospectivas

    Quaisquer projeções financeiras, estimativas, referências, faixas de receita ou previsões de EBITDA aqui contidas são declarações prospectivas baseadas em premissas atuais do setor, condições de mercado e modelos operacionais hipotéticos. Essas declarações envolvem riscos, incertezas e premissas substanciais, incluindo, entre outros:

    • Flutuações nos mercados de energia locais e nacionais, tarifas regulatórias e regras de interconexão das concessionárias.

    • Variações nos prazos de construção, na disponibilidade da cadeia de suprimentos e nos custos de investimento para construções modulares, com estrutura pré-montada ou prontas para uso.

    • Mudanças na demanda, dinâmica de preços e taxas de vacância nos setores de data centers, IA/HPC e infraestrutura em nuvem. text Mudanças na demanda, dinâmica de preços e taxas de vacância nos setores de data centers, IA/HPC e infraestrutura em nuvem.

    • Fatores macroeconômicos, incluindo taxas de juros, legislação tributária e condições gerais do mercado financeiro.

    Os resultados operacionais e financeiros reais podem diferir significativamente daqueles expressos ou sugeridos nessas projeções. O desempenho passado e os cenários ilustrativos não são garantias de desempenho futuro.

    Due Diligence e Verificação Independentes Nem o vendedor, nem o corretor, nem os consultores, nem suas respectivas afiliadas, diretores ou representantes fazem qualquer declaração ou garantia, expressa ou implícita, quanto à precisão, integridade ou confiabilidade das informações aqui fornecidas (incluindo disponibilidade de serviços públicos, zoneamento, condições ambientais, área do terreno ou especificações dos equipamentos).

    Os possíveis compradores, investidores e incorporadores são os únicos responsáveis por realizar suas próprias análises técnicas, jurídicas, de engenharia, financeiras, ambientais e tributárias independentes. Recomenda-se enfaticamente que os destinatários consultem seus próprios consultores profissionais nas áreas jurídica, financeira e técnica antes de investir capital ou assinar contratos vinculativos.

    Basic Details

    Target Price:

    $ 1,000,000,000

    Gross Revenue

    $154,500,000

    EBITDA

    $126,500,000

    Business ID:

    L#20261137

    Country

    Estados Unidos

    State:

    Texas

    Detalhes

    Business ID:L#20261137
    Property Type:Energia renovável – Energia solar fotovoltaica e sistemas de armazenamento de energia (BESS)
    Property Status:Para venda
    Target Price: $ 1,000,000,000
    Gross Revenue:$ 154,500,000
    EBITDA:$ 126,500,000
    Target Price / Revenue:6.47x
    Target Price / EBITDA:7.91x
    Contact M&A Advisor


      Published on outubro 3, 2026 no 6:03 pm. Atualizado em outubro 3, 2026 no 6:03 pm

      Essa transação oferece a oportunidade de adquirir 100% da participação acionária em um portfólio diversificado de sete projetos de sistemas de armazenamento de energia em baterias (BESS) em escala comercial e projetos de energia solar fotovoltaica (PV) co-localizados, espalhados pelas principais zonas de carga da ERCOT no Texas.

      O portfólio inclui  925,7 MW  da potência nominal do BESS,  1.851,3 MWh (~1,85 GWh)  de armazenamento de energia padronizado com duração de 2 horas, e  324,0 MW  de geração fotovoltaica solar no mesmo local. Com previsão de datas de início de operação comercial (COD) em  2027-2028, os ativos oferecem exposição direta à arbitragem no setor de energia e aos serviços auxiliares da rede na ERCOT, com fluxos de caixa acumulados estimados antes dos impostos superiores a  US$ 1,0 bilhão.
      

      2. Visão geral do portfólio (locais 1 a 7)

      Identificador do projeto Zona ERCOT Classificação BESS (MW) Capacidade de armazenamento (MWh) Energia solar fotovoltaica (MW) Situação do crédito fiscal (IRA) Meta COD
      Local 1 (Loja principal) Centro-Norte 141.4 282.8 — 30% de ITC + 10% de bônus EC (40% no total) 2º trimestre de 2027
      Local 2 Oeste 113.4 226.8 — 30% de ITC + 10% de bônus EC (40% no total) 2027-2028
      Local 3 Leste 157.1 314.2 — 30% de ITC + 10% de bônus EC (40% no total) 2027-2028
      Local 4 Norte 190.0 380.0 — 30% de ITC + 10% de bônus EC (40% no total) 2027-2028
      Local 5 Centro-Sul 82.0 164.0 84.0 30% de ITC + 10% de bônus EC (40% no total) 2027-2028
      Local 6 Centro-Norte 51.7 103.5 50.0 30% de ITC + 10% de bônus EC (40% no total) 2027-2028
      Local 7 Sul 190.0 380.0 190.0 30% do ITC de referência previsto em lei 2027-2028
      Portfólio total Em toda a área de cobertura da ERCOT ~925,7 MW ~1.851,3 MWh 324,0 MW 6 de 7 se qualificam para o ITC de 40% 2027-2028

      3. Destaques dos investimentos

      • Status de desenvolvimento avançado: Controle de longo prazo sobre os terrenos garantido em todos os ativos, com prazos médios de arrendamento superiores a 30 anos. Estudos ambientais (ESA Fase I, hidrologia, áreas úmidas) e projetos de engenharia realizados por terceiros já foram concluídos. Os estudos de interconexão estão avançando na fila da ERCOT, com o ativo principal (Local 1) já tendo assinado seu contrato de interconexão (SGIA).
      • Incentivos fiscais significativos (IRA): Todos os projetos se qualificam para o Crédito Fiscal de Investimento (ITC) de 30%, previsto em lei. Seis dos sete projetos se qualificam para um bônus adicional de 10% do programa “Energy Community”, chegando a um ITC total de 40%, o que reduz bastante os requisitos de capital próprio do patrocinador.
      • Posicionamento estratégico na ERCOT: os ativos estão localizados em pontos onde se prevê que haja gargalos de transmissão e em centros de alta demanda em todo o norte, centro-norte, oeste, leste e sul do Texas, aproveitando os diferenças de preço e a volatilidade.
      • Portfólio comercial diversificado: as receitas estão distribuídas de forma equilibrada entre a arbitragem no mercado em tempo real (46%), a arbitragem no mercado do dia anterior (20%), a regulação de frequência para aumento (14%), a regulação de frequência para redução (14%) e outros serviços auxiliares (12%).
      • Continuidade do desenvolvedor “chave na mão”: O desenvolvedor atual está disponível para dar suporte à entrega do projeto, à obtenção das licenças pendentes e à execução do contrato EPC até o início da operação comercial.

      4. Previsão financeira: análise de três cenários

      Métrica financeira Perspectiva negativa (cenário pessimista) Cenário Base (Avaliação de Risco) Potencial de alta (cenário otimista)
      Estrutura de receitas da BESS US$ 105 / kW-ano US$ 140 / kW-ano US$ 175 / kW-ano
      Preço de captura da energia solar fotovoltaica $26,00 / MWh $34,00 / MWh $42,00 / MWh
      CapEx total da carteira até a entrada em operação (COD) $738,0 milhões $738,0 milhões $715,0 milhões
      Financiamento por meio de crédito fiscal (ITC) US$ 195,0 milhões US$ 262,5 milhões US$ 326,5 milhões
      Linha de crédito para projetos sênior $380,0 milhões US$ 415,0 milhões $435,0 milhões
      Patrimônio líquido exigido do patrocinador $163,0 milhões $60,5 milhões $35,0 milhões
      EBITDA médio anual (1º a 5º ano) US$ 89,2 milhões US$ 126,5 milhões US$ 163,8 milhões
      Fluxo de caixa antes dos impostos em 10 anos $845,0 milhões $1.265,0 milhões $1.680,0 milhões
      DSCR médio da carteira 1,26x 1,48x 1,84x
      Tasa Interna de Retorno (TIR) do projeto sem alavancagem (25 anos) 8.2% 11.6% 15.4%
      Taxa Interna de Retorno (TIR) do Capital Próprio Alavancado (Manutenção por 25 anos) 11.4% 17.6% 25.2%
      IRR do capital próprio alavancado (saída no COD+7) 12.9% 19.8% 28.1%
      Múltiplo de patrimônio líquido (MoIC no COD+7) 1,72x 2,48x 3,42x

      5. Previsão de fluxo de caixa anual para 10 anos (cenário base)

      Ano Receita OpEx EBITDA Dívida sênior FCFE Fluxo de caixa acumulado antes dos impostos
      2027 (COD)
      US$ 134,5 milhões
      (US$ 24,8 milhões)
      $109,7 milhões
      (US$ 38,6 milhões)
      $63,1 milhões
      $109,7 milhões
      2028
      US$ 154,5 milhões
      (US$ 28,0 milhões)
      US$ 126,5 milhões
      (US$ 38,6 milhões)
      $79,9 milhões
      US$ 236,2 milhões
      2029
      US$ 157,6 milhões
      (US$ 28,6 milhões)
      $129,0 milhões
      (US$ 38,6 milhões)
      US$ 82,4 milhões
      $365,2 milhões
      2030
      US$ 160,7 milhões
      (US$ 29,1 milhões)
      US$ 131,6 milhões
      (US$ 38,6 milhões)
      $85,0 milhões
      $496,8 milhões
      2032
      $167,2 milhões
      ($30,3 milhões)
      US$ 136,9 milhões
      (US$ 38,6 milhões)
      $92,8 milhões
      $767,9 milhões
      2034
      $174,0 milhões
      (US$ 31,5 milhões)
      US$ 142,5 milhões
      (US$ 38,6 milhões)
      $99,4 milhões
      $1.040,5 milhões
      2036
      US$ 181,0 milhões
      (US$ 32,8 milhões)
      US$ 148,2 milhões
      (US$ 38,6 milhões)
      US$ 105,1 milhões
      $1.334,0 milhões

      Apenas para fins informativos e de avaliação preliminar. Este resumo é fornecido apenas para fins informativos e de avaliação preliminar e não constitui uma oferta de venda, uma solicitação de oferta de compra ou uma recomendação para realizar qualquer transação ou adquirir quaisquer títulos, imóveis ou ativos. Qualquer transação estará sujeita à negociação e à assinatura de documentação definitiva e juridicamente vinculativa.

      Declarações e projeções prospectivas

      Quaisquer projeções financeiras, estimativas, referências, faixas de receita ou previsões de EBITDA aqui contidas são declarações prospectivas baseadas em premissas atuais do setor, condições de mercado e modelos operacionais hipotéticos. Essas declarações envolvem riscos, incertezas e premissas substanciais, incluindo, entre outros:

      • Flutuações nos mercados de energia locais e nacionais, tarifas regulatórias e regras de interconexão das concessionárias.

      • Variações nos prazos de construção, na disponibilidade da cadeia de suprimentos e nos custos de investimento para construções modulares, com estrutura pré-montada ou prontas para uso.

      • Mudanças na demanda, dinâmica de preços e taxas de vacância nos setores de data centers, IA/HPC e infraestrutura em nuvem. text Mudanças na demanda, dinâmica de preços e taxas de vacância nos setores de data centers, IA/HPC e infraestrutura em nuvem.

      • Fatores macroeconômicos, incluindo taxas de juros, legislação tributária e condições gerais do mercado financeiro.

      Os resultados operacionais e financeiros reais podem diferir significativamente daqueles expressos ou sugeridos nessas projeções. O desempenho passado e os cenários ilustrativos não são garantias de desempenho futuro.

      Due Diligence e Verificação Independentes Nem o vendedor, nem o corretor, nem os consultores, nem suas respectivas afiliadas, diretores ou representantes fazem qualquer declaração ou garantia, expressa ou implícita, quanto à precisão, integridade ou confiabilidade das informações aqui fornecidas (incluindo disponibilidade de serviços públicos, zoneamento, condições ambientais, área do terreno ou especificações dos equipamentos).

      Os possíveis compradores, investidores e incorporadores são os únicos responsáveis por realizar suas próprias análises técnicas, jurídicas, de engenharia, financeiras, ambientais e tributárias independentes. Recomenda-se enfaticamente que os destinatários consultem seus próprios consultores profissionais nas áreas jurídica, financeira e técnica antes de investir capital ou assinar contratos vinculativos.

      • brand 1
      • brand 1
      • brand 1
      • brand 1
      • brand 1