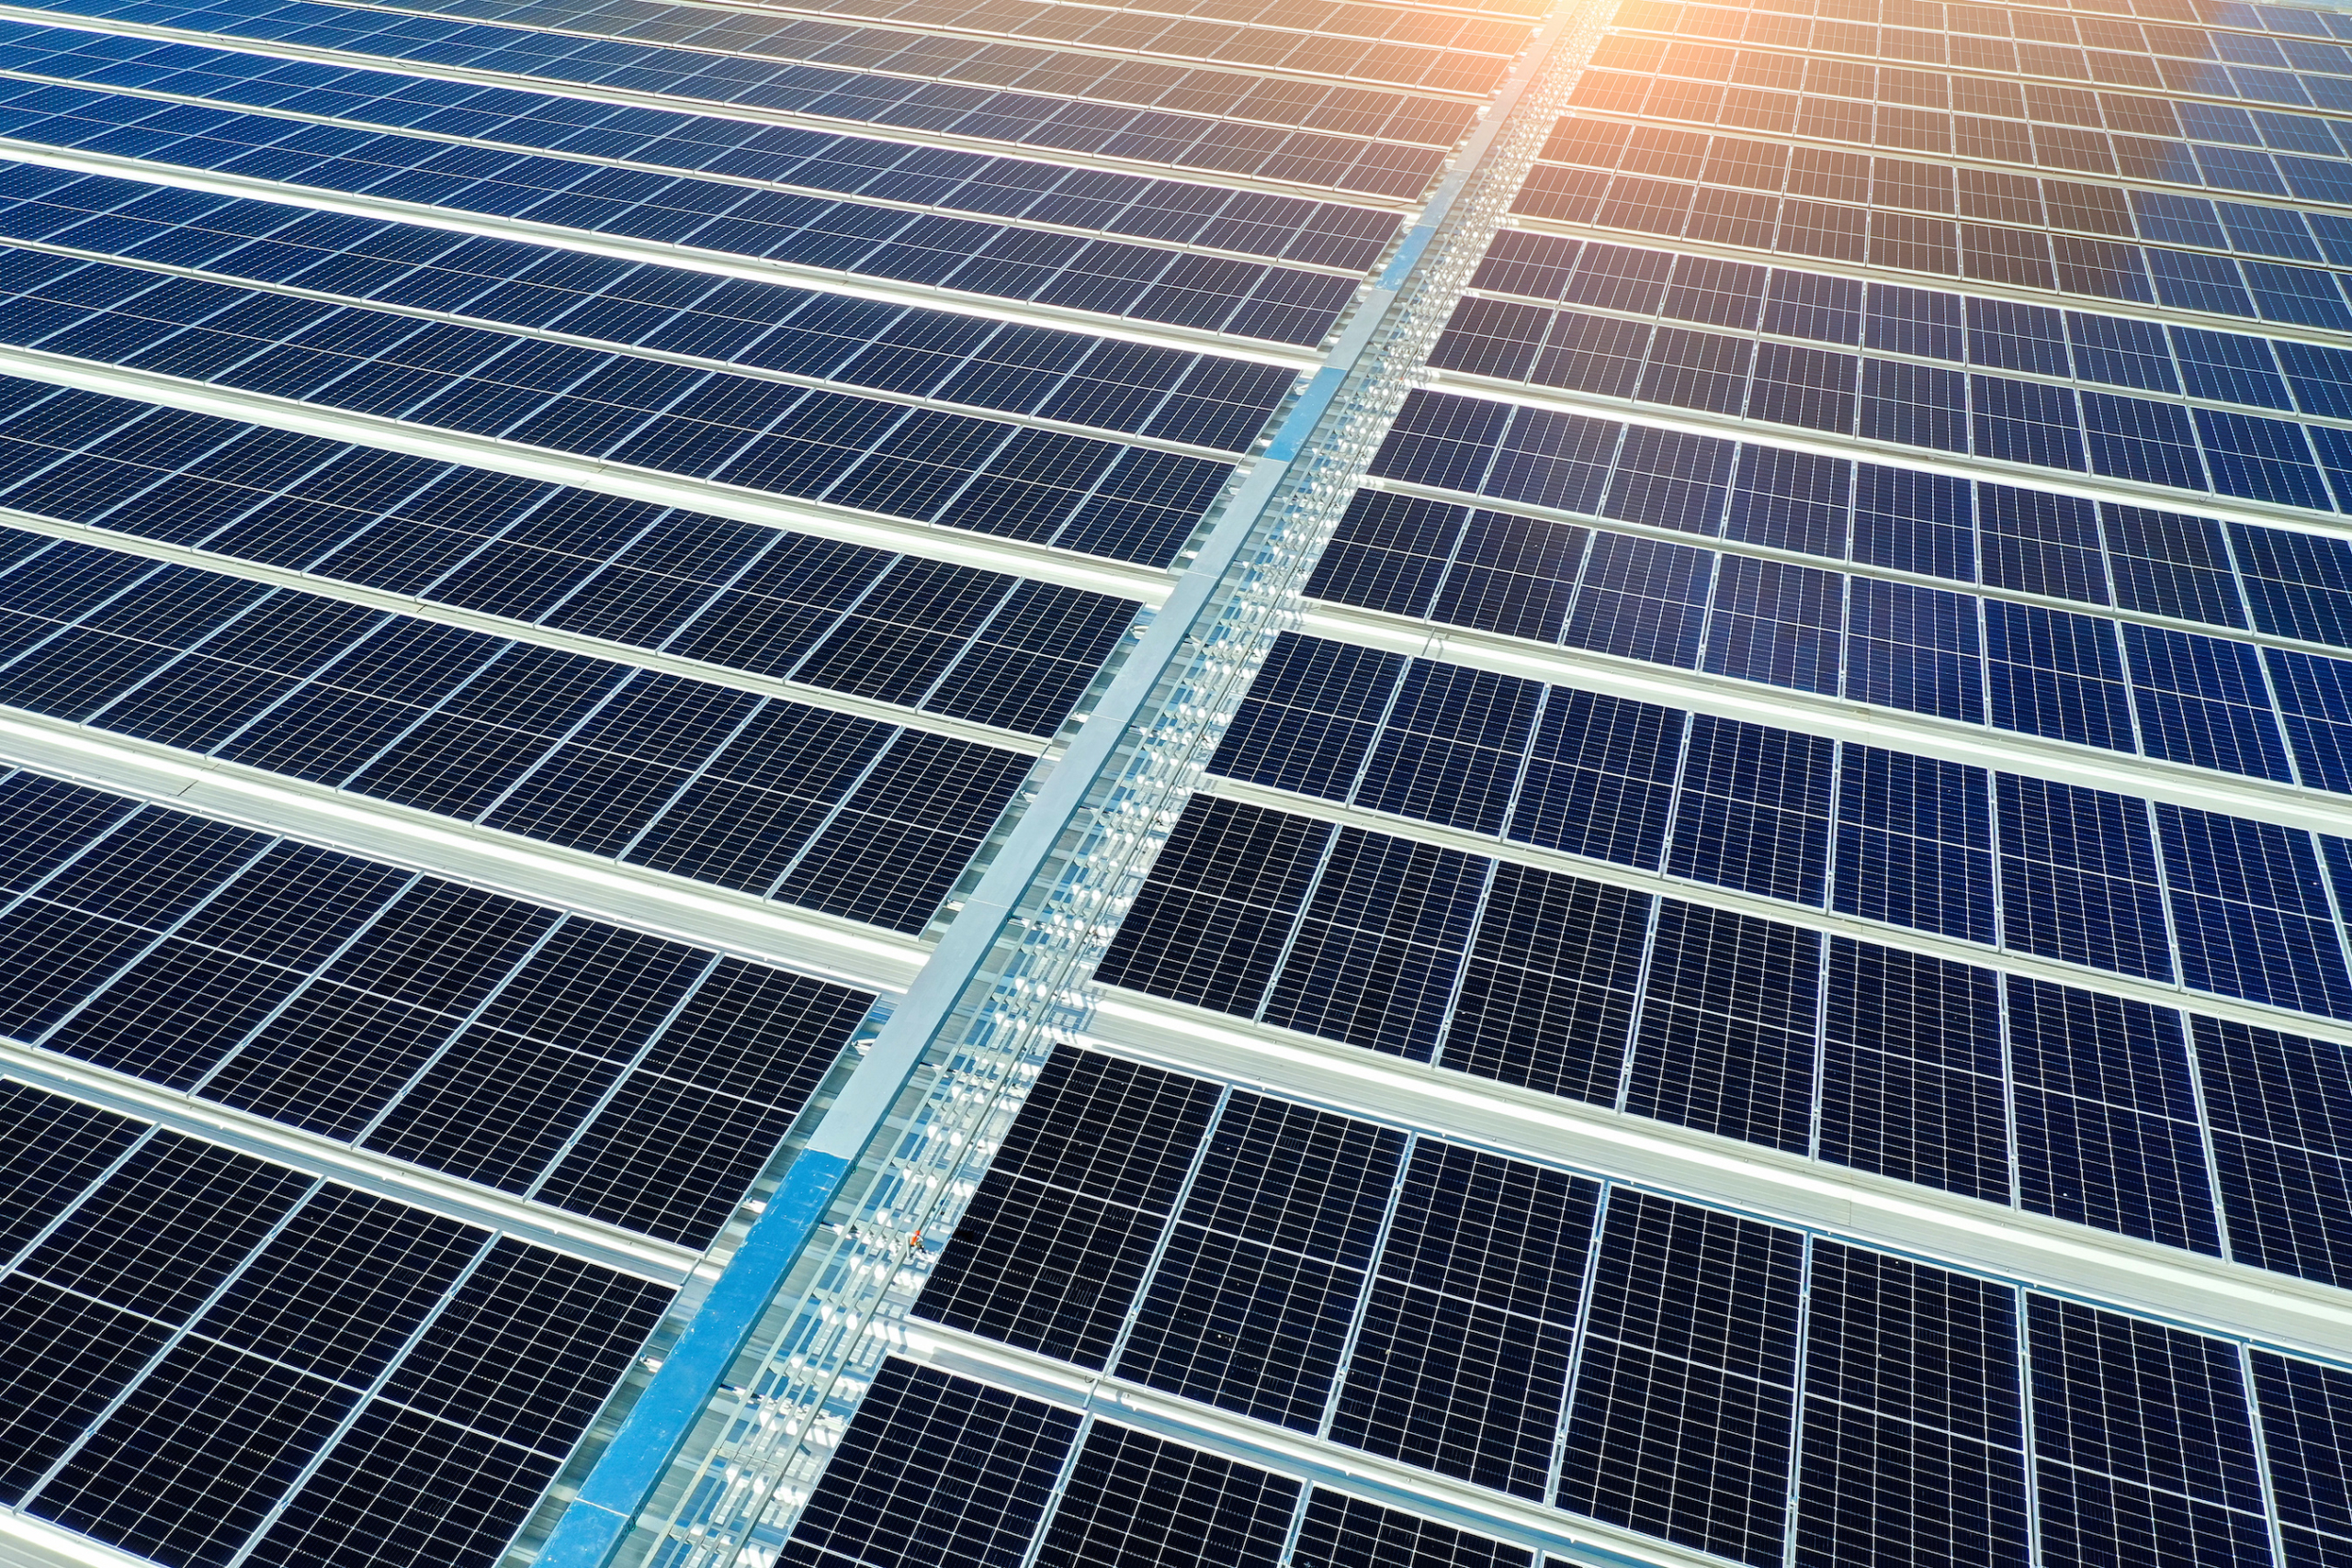
Projeto de energia solar fotovoltaica em escala comercial de 500 MWac / 650 MWp na província de Copperbelt, na Zâmbia. O projeto está sendo desenvolvido em um terreno garantido de 603 hectares, ao lado de uma linha de transmissão existente de 330 kV, e é um dos maiores empreendimentos de energia solar do país.
O projeto conta com um contrato de compra de energia (PPA) do tipo “take-or-pay”, com duração de 25 anos e denominado em dólares americanos, assinado com a concessionária estatal do país, o que garante visibilidade das receitas contratadas a longo prazo e proteção contra a inflação por meio da indexação ao índice PPI dos EUA. O PPA conta com uma garantia de pagamento soberana direta do Governo da Zâmbia.
O patrocinador está procurando parceiros selecionados de EPC&F e investidores institucionais de capital de nível 1 para completar a estrutura de capital, juntamente com um consórcio multilateral de dívida que envolve a IFC, o Banco Africano de Desenvolvimento e a DFC dos EUA, com uma parcela comercial coberta pela MIGA.
PRINCIPAIS DESTAQUES DO INVESTIMENTO
|
|
| Capacidade da fábrica |
500 MWac / 650 MWp CC |
| Localização do projeto |
Província de Copperbelt, Zâmbia |
| Área do local |
603,1 hectares |
| Prazo do PPA |
25 anos |
| Tarifa contratada |
US$ 0,080/kWh |
| Aumento da receita |
PPI dos EUA — mínimo de 2% / máximo de 4% ao ano |
| Estrutura de compra |
Take-or-Pay |
| Comprador |
Empresa estatal de serviços públicos |
| Custo total do projeto |
US$ 519 milhões |
| Estrutura de capital |
75% de dívida sênior / 25% de capital próprio |
| Receita acumulada em 25 anos |
US$ 3,05 bilhões |
| Patrocinador – Capital Próprio – TIR |
23,9% após impostos |
| Caso Bancário: IRR do Patrimônio Líquido |
17.5% |
| Multiplicador de Dinheiro |
11,5x |
| Meta COD |
3º trimestre de 2029 |
Fonte: materiais do projeto.
MODELO DE RECEITA CONTRATADA
O argumento de investimento se baseia em receitas em dólares americanos garantidas por contratos de longo prazo, o que reduz significativamente a exposição à volatilidade dos preços da energia no mercado livre durante o período do PPA.
ESTRUTURA DO PPA
- Tarifa contratada: US$ 0,080/kWh
- Prazo: 25 anos a partir da data de entrega (COD)
- Contrato de compra: Take-or-Pay
- Indexação: vinculada ao PPI dos EUA
- Faixa de variação: mínimo de 2% / máximo de 4% ao ano
- Comprador: empresa estatal de energia
- PPA assinado: 28 de maio de 2026
- Receita contratada: aproximadamente US$ 3,05 bilhões acumulados ao longo de 25 anos
O PPA oferece um perfil de receita em dólares americanos de longo prazo com proteção contratual contra a inflação por meio da indexação ao índice PPI dos EUA.
PACOTE DE TÍTULOS GARANTIDOS PELO ESTADO
O projeto conta com uma estrutura de proteção contra riscos contratuais e políticos em várias camadas.
NÍVEL 1 — APOIO SOBERANO
O Governo da Zâmbia oferece um Pagamento de Último Recurso irrevogável, juntamente com uma estrutura de pagamentos em caso de rescisão em quatro níveis, criada para proteger a dívida e o capital próprio, incluindo um piso de 12% para a TIR do capital próprio. O pacote também inclui disposições relacionadas a impostos e à estabilização cambial.
NÍVEL 2 — GARANTIA DO COMPRADOR
O PPA prevê um compromisso “Take-or-Pay” de 25 anos em dólares americanos, respaldado por uma Carta de Crédito em standby e cláusulas de compensação total para a energia considerada gerada.
NÍVEL 3 — PROTEÇÃO AO CREDOR
Os credores se beneficiam de direitos de intervenção, regularização e novação, mecanismos de redirecionamento de pagamentos e proteção dos rendimentos de seguros designados.
NÍVEL 4 — SEGURO CONTRA RISCO POLÍTICO
A estrutura inclui a cobertura da MIGA contra o incumprimento de obrigações soberanas, que abrange a inconvertibilidade, a expropriação, a guerra e a quebra de contrato, além de uma cobertura adicional de risco político regional da ATIDI.
STATUS DO PROJETO E DO DESENVOLVIMENTO
O projeto já passou da fase inicial de desenvolvimento e atingiu marcos importantes em termos contratuais e regulatórios.
- PPA assinado: 28 de maio de 2026
- Aprovação condicional da Comissão de Regulamentação de Energia: recebida em 18 de junho de 2026
- Acordo de Implementação: em fase avançada de negociação
- Prazo previsto para o fechamento financeiro: 12 a 15 meses a partir da assinatura do PPA
- Previsão para o início das operações comerciais: 3º trimestre de 2029
- Receita da Fase 1: prevista a partir do terceiro trimestre de 2028
- Transmissão: próxima à linha existente de 330 kV
PERFIL FINANCEIRO
CENÁRIO BÁSICO
| Métrica financeira |
Projetado |
| Custo total do projeto |
US$ 519 milhões |
| Dívida sênior |
75% |
| Patrimônio líquido |
25% |
| Patrocinador – Capital Próprio – TIR |
23,9% após impostos |
| Caso Bancário: IRR do Patrimônio Líquido |
17.5% |
| Múltiplo monetário de 25 anos |
11,5x |
| Receita acumulada |
US$ 3,05 bilhões |
O cenário base do projeto aponta para uma TIR do capital próprio do patrocinador, após impostos, de 23,9%, com uma TIR do capital próprio no cenário bancário de 17,5% sob premissas submetidas a testes de estresse.
TECNOLOGIA E PERFIL DOS ATIVOS
O projeto vai utilizar a tecnologia fotovoltaica solar bifacial do tipo N com inclinação fixa (TOPCon), escolhida por ser uma tecnologia madura, não ter peças móveis e ser ideal para implantação em grande escala na região.
A usina de 500 MWac está planejada em três fases de 300 MWac, 100 MWac e 100 MWac, o que cria uma estrutura de construção e colocação em operação em etapas.
CRIAÇÃO DE VALOR AGREGADO
RECEITA DE CARBONO CONTRATADA
Estima-se que o projeto gere cerca de 1,1 milhão de tCO₂e de créditos de carbono por ano, com uma receita potencial proveniente da compra contratada de créditos de carbono de até US$ 13,8 milhões por ano.
É importante ressaltar que esse potencial de ganho não está incluído nos retornos das ações do cenário base, o que cria uma oportunidade adicional de geração de valor para os investidores.
OLEODUTO REGIONAL
A empresa patrocinadora está desenvolvendo um portfólio regional mais amplo que abrange o Malaui, Moçambique e a República Democrática do Congo, usando um projeto e uma estrutura de financiamento semelhantes.
| Item de linha |
Y1 (2029) |
Y2 (2030) |
Y5 (2033) |
Y10 (2038) |
Y15 (2043) |
Y18 (2046) |
Y25 (2053) |
| Geração líquida (GWh) |
1,267.5 |
1,261.2 |
1,242.4 |
1,211.7 |
1,181.7 |
1,164.1 |
1,123.9 |
| Tarifa efetiva ($/kWh) |
$0,0800 |
$0,0820 |
$0,0883 |
$0,1000 |
$0,1131 |
$0,1218 |
$0,1448 |
| Receita do PPA (em milhões de dólares) |
101.40 |
103.42 |
109.73 |
121.13 |
133.67 |
141.80 |
162.77 |
| Despesas operacionais (em milhões de dólares) |
(7.00) |
(7.18) |
(7.73) |
(8.74) |
(9.89) |
(10.65) |
(12.66) |
| EBITDA (em milhões de dólares) |
94.40 |
96.24 |
102.00 |
112.39 |
123.78 |
131.15 |
150.11 |
| Margem EBITDA |
93.1% |
93.1% |
93.0% |
92.8% |
92.6% |
92.5% |
92.2% |
| Depreciação (em milhões de dólares) |
(34.60) |
(34.60) |
(34.60) |
(34.60) |
(34.60) |
0.00 |
0.00 |
| Juros sobre dívidas sênior (em milhões de dólares) |
(27.25) |
(26.39) |
(23.51) |
(17.38) |
(9.24) |
(2.59) |
0.00 |
| EBT (em milhões de dólares) |
32.55 |
35.25 |
43.89 |
60.41 |
79.94 |
128.56 |
150.11 |
| Imposto de renda das pessoas jurídicas (20%) (em milhões de dólares) |
(6.51) |
(7.05) |
(8.78) |
(12.08) |
(15.99) |
(25.71) |
(30.02) |
| Projeto CFADS (em milhões de dólares) |
87.89 |
89.19 |
93.22 |
100.31 |
107.79 |
105.44 |
120.09 |
| Reembolso do principal sênior |
(12.34) |
(13.20) |
(16.08) |
(22.21) |
(30.35) |
(36.99) |
0.00 |
| Serviço total da dívida sênior |
(39.59) |
(39.59) |
(39.59) |
(39.59) |
(39.59) |
(39.59) |
0.00 |
| Fluxo de caixa livre para os acionistas (FCFE) |
48.30 |
49.60 |
53.63 |
60.72 |
68.20 |
65.85 |
120.09 |
| DSCR Sênior |
2,22x |
2,25x |
2,35x |
2,53x |
2,72x |
2,66x |
N/A |
AVISO LEGAL IMPORTANTE E NOTIFICAÇÃO
1. Apenas para fins informativos e ilustrativos Este modelo financeiro, o resumo do projeto e as projeções que o acompanham (os “Materiais”) foram elaborados exclusivamente para fins informativos preliminares e de discussão. Eles não constituem, nem devem ser interpretados como, uma oferta de venda, uma solicitação de oferta de compra ou uma recomendação para adquirir qualquer título, instrumento de dívida, participação acionária ou produto financeiro, nem constituem um compromisso de qualquer parte em fornecer financiamento, subscrição de ações ou sindicalização de dívida.
2. Declarações prospectivas e projeções As projeções de fluxo de caixa, taxas internas de retorno (TIRs), índices de cobertura do serviço da dívida (DSCRs), múltiplos financeiros, números de geração e indexações tarifárias aqui contidas são declarações prospectivas. Essas declarações prospectivas se baseiam em uma série de premissas operacionais, regulatórias, macroeconômicas e técnicas — incluindo, entre outras, irradiação solar (P50/P90), taxas de degradação, limites de escalonamento do PPI dos EUA, disponibilidade da rede elétrica, desempenho de pagamentos dos compradores e conversibilidade cambial. As declarações prospectivas estão, por natureza, sujeitas a incertezas e contingências significativas de natureza comercial, econômica, soberana e competitiva, muitas das quais estão fora do controle dos desenvolvedores e patrocinadores do projeto. Os resultados reais podem diferir substancialmente daqueles expressos ou implícitos nessas projeções.
3. Ausência de confiança e due diligence independente: Nem o patrocinador, nem o modelador financeiro, nem qualquer uma de suas respectivas afiliadas, diretores, executivos ou consultores fazem qualquer declaração ou garantia, expressa ou implícita, quanto à precisão, integridade ou razoabilidade das informações ou projeções contidas nestes Materiais. Potenciais investidores institucionais em ações, parceiros da EPC&F e potenciais credores devem realizar sua própria due diligence técnica, ambiental, tributária, contábil e jurídica de forma independente, incluindo uma avaliação independente de:
-
A garantia soberana de pagamento, a sequência de eventos em caso de rescisão e a exigibilidade jurídica segundo a legislação da Zâmbia;
-
A capacidade de crédito e a estabilidade operacional do comprador nacional;
-
Riscos de interconexão, estabilidade da rede e restrição de geração associados à infraestrutura de transmissão de 330 kV; e
-
As condições, os preços e a disponibilidade do seguro contra riscos políticos (incluindo coberturas da MIGA e da ATIDI) e do financiamento multilateral da dívida (IFC, AfDB, DFC).
4. Sem aconselhamento financeiro, jurídico ou tributário. Esses materiais não constituem aconselhamento jurídico, tributário, contábil, regulatório ou de investimentos. Cada destinatário deve consultar seus próprios advogados, consultores tributários e consultores financeiros independentes para avaliar os méritos e riscos comerciais, jurídicos e financeiros de participar da transação proposta.






Descrição
Projeto de energia solar fotovoltaica em escala comercial de 500 MWac / 650 MWp na província de Copperbelt, na Zâmbia. O projeto está sendo desenvolvido em um terreno garantido de 603 hectares, ao lado de uma linha de transmissão existente de 330 kV, e é um dos maiores empreendimentos de energia solar do país.
O projeto conta com um contrato de compra de energia (PPA) do tipo “take-or-pay”, com duração de 25 anos e denominado em dólares americanos, assinado com a concessionária estatal do país, o que garante visibilidade das receitas contratadas a longo prazo e proteção contra a inflação por meio da indexação ao índice PPI dos EUA. O PPA conta com uma garantia de pagamento soberana direta do Governo da Zâmbia.
O patrocinador está procurando parceiros selecionados de EPC&F e investidores institucionais de capital de nível 1 para completar a estrutura de capital, juntamente com um consórcio multilateral de dívida que envolve a IFC, o Banco Africano de Desenvolvimento e a DFC dos EUA, com uma parcela comercial coberta pela MIGA.
PRINCIPAIS DESTAQUES DO INVESTIMENTO
Fonte: materiais do projeto.
MODELO DE RECEITA CONTRATADA
O argumento de investimento se baseia em receitas em dólares americanos garantidas por contratos de longo prazo, o que reduz significativamente a exposição à volatilidade dos preços da energia no mercado livre durante o período do PPA.
ESTRUTURA DO PPA
O PPA oferece um perfil de receita em dólares americanos de longo prazo com proteção contratual contra a inflação por meio da indexação ao índice PPI dos EUA.
PACOTE DE TÍTULOS GARANTIDOS PELO ESTADO
O projeto conta com uma estrutura de proteção contra riscos contratuais e políticos em várias camadas.
NÍVEL 1 — APOIO SOBERANO
O Governo da Zâmbia oferece um Pagamento de Último Recurso irrevogável, juntamente com uma estrutura de pagamentos em caso de rescisão em quatro níveis, criada para proteger a dívida e o capital próprio, incluindo um piso de 12% para a TIR do capital próprio. O pacote também inclui disposições relacionadas a impostos e à estabilização cambial.
NÍVEL 2 — GARANTIA DO COMPRADOR
O PPA prevê um compromisso “Take-or-Pay” de 25 anos em dólares americanos, respaldado por uma Carta de Crédito em standby e cláusulas de compensação total para a energia considerada gerada.
NÍVEL 3 — PROTEÇÃO AO CREDOR
Os credores se beneficiam de direitos de intervenção, regularização e novação, mecanismos de redirecionamento de pagamentos e proteção dos rendimentos de seguros designados.
NÍVEL 4 — SEGURO CONTRA RISCO POLÍTICO
A estrutura inclui a cobertura da MIGA contra o incumprimento de obrigações soberanas, que abrange a inconvertibilidade, a expropriação, a guerra e a quebra de contrato, além de uma cobertura adicional de risco político regional da ATIDI.
STATUS DO PROJETO E DO DESENVOLVIMENTO
O projeto já passou da fase inicial de desenvolvimento e atingiu marcos importantes em termos contratuais e regulatórios.
PERFIL FINANCEIRO
CENÁRIO BÁSICO
O cenário base do projeto aponta para uma TIR do capital próprio do patrocinador, após impostos, de 23,9%, com uma TIR do capital próprio no cenário bancário de 17,5% sob premissas submetidas a testes de estresse.
TECNOLOGIA E PERFIL DOS ATIVOS
O projeto vai utilizar a tecnologia fotovoltaica solar bifacial do tipo N com inclinação fixa (TOPCon), escolhida por ser uma tecnologia madura, não ter peças móveis e ser ideal para implantação em grande escala na região.
A usina de 500 MWac está planejada em três fases de 300 MWac, 100 MWac e 100 MWac, o que cria uma estrutura de construção e colocação em operação em etapas.
CRIAÇÃO DE VALOR AGREGADO
RECEITA DE CARBONO CONTRATADA
Estima-se que o projeto gere cerca de 1,1 milhão de tCO₂e de créditos de carbono por ano, com uma receita potencial proveniente da compra contratada de créditos de carbono de até US$ 13,8 milhões por ano.
É importante ressaltar que esse potencial de ganho não está incluído nos retornos das ações do cenário base, o que cria uma oportunidade adicional de geração de valor para os investidores.
OLEODUTO REGIONAL
A empresa patrocinadora está desenvolvendo um portfólio regional mais amplo que abrange o Malaui, Moçambique e a República Democrática do Congo, usando um projeto e uma estrutura de financiamento semelhantes.
AVISO LEGAL IMPORTANTE E NOTIFICAÇÃO
1. Apenas para fins informativos e ilustrativos Este modelo financeiro, o resumo do projeto e as projeções que o acompanham (os “Materiais”) foram elaborados exclusivamente para fins informativos preliminares e de discussão. Eles não constituem, nem devem ser interpretados como, uma oferta de venda, uma solicitação de oferta de compra ou uma recomendação para adquirir qualquer título, instrumento de dívida, participação acionária ou produto financeiro, nem constituem um compromisso de qualquer parte em fornecer financiamento, subscrição de ações ou sindicalização de dívida.
2. Declarações prospectivas e projeções As projeções de fluxo de caixa, taxas internas de retorno (TIRs), índices de cobertura do serviço da dívida (DSCRs), múltiplos financeiros, números de geração e indexações tarifárias aqui contidas são declarações prospectivas. Essas declarações prospectivas se baseiam em uma série de premissas operacionais, regulatórias, macroeconômicas e técnicas — incluindo, entre outras, irradiação solar (P50/P90), taxas de degradação, limites de escalonamento do PPI dos EUA, disponibilidade da rede elétrica, desempenho de pagamentos dos compradores e conversibilidade cambial. As declarações prospectivas estão, por natureza, sujeitas a incertezas e contingências significativas de natureza comercial, econômica, soberana e competitiva, muitas das quais estão fora do controle dos desenvolvedores e patrocinadores do projeto. Os resultados reais podem diferir substancialmente daqueles expressos ou implícitos nessas projeções.
3. Ausência de confiança e due diligence independente: Nem o patrocinador, nem o modelador financeiro, nem qualquer uma de suas respectivas afiliadas, diretores, executivos ou consultores fazem qualquer declaração ou garantia, expressa ou implícita, quanto à precisão, integridade ou razoabilidade das informações ou projeções contidas nestes Materiais. Potenciais investidores institucionais em ações, parceiros da EPC&F e potenciais credores devem realizar sua própria due diligence técnica, ambiental, tributária, contábil e jurídica de forma independente, incluindo uma avaliação independente de:
A garantia soberana de pagamento, a sequência de eventos em caso de rescisão e a exigibilidade jurídica segundo a legislação da Zâmbia;
A capacidade de crédito e a estabilidade operacional do comprador nacional;
Riscos de interconexão, estabilidade da rede e restrição de geração associados à infraestrutura de transmissão de 330 kV; e
As condições, os preços e a disponibilidade do seguro contra riscos políticos (incluindo coberturas da MIGA e da ATIDI) e do financiamento multilateral da dívida (IFC, AfDB, DFC).
4. Sem aconselhamento financeiro, jurídico ou tributário. Esses materiais não constituem aconselhamento jurídico, tributário, contábil, regulatório ou de investimentos. Cada destinatário deve consultar seus próprios advogados, consultores tributários e consultores financeiros independentes para avaliar os méritos e riscos comerciais, jurídicos e financeiros de participar da transação proposta.
Basic Details
Target Price:
$ 0
Gross Revenue
$101,400,000
EBITDA
$9,400,000
Business ID:
L#20261157
Country
Zâmbia
Detalhes
Published on outubro 3, 2026 no 5:54 pm. Atualizado em outubro 3, 2026 no 5:54 pm