O portfólio se beneficia de receitas contratadas de longo prazo nos PPAs existentes, o que dá visibilidade sobre a geração de caixa no curto prazo.
Mais informações técnicas, jurídicas, comerciais e financeiras estão disponíveis para as partes qualificadas após a assinatura de um acordo de confidencialidade.
Modelo financeiro hipotético: carteira eólica operacional de 30,24 MW (Nordeste do Brasil)
Todos os valores estão em milhões de dólares americanos, a menos que indicado de outra forma. Taxa de câmbio utilizada: 5,09 BRL/USD.
1. Principais premissas operacionais e comerciais de referência
| Métrica operacional |
Parque Eólico 1 |
Parque Eólico 2 |
Portfólio consolidado |
| Capacidade instalada |
15,12 MW |
15,12 MW |
30,24 MW |
| Geração anual estimada |
48,7 GWh |
47,4 GWh |
96,1 GWh (meta de ~96,0 GWh) |
| Fator de capacidade implícito |
~36,8% |
~35,8% |
~36,3% |
| Data de vencimento do PPA |
31 de dezembro de 2031 |
31 de dezembro de 2032 |
2031 (WF1) / 2032 (WF2) |
| Fluxo de caixa líquido contratado |
— |
— |
US$ 5,26 milhões/ano |
| Fluxo de caixa líquido do comerciante / pós-PPA |
— |
— |
US$ 4,25 milhões/ano |
| Vida útil econômica restante após o término do PPA |
13 anos (até ~2044) |
13 anos (até por volta de 2045) |
~13 anos |
| Estrutura de capital atual |
Sem dívidas |
Sem dívidas |
100% sem capital próprio / sem dívidas |
2. Perfil representativo de receita, despesas operacionais e de manutenção (O&M) e fluxo de caixa líquido (estimativa da demonstração de resultados consolidada)
Como o portfólio gera um fluxo de caixa líquido contratado de US$ 5,26 milhões por ano, conforme acordado, após os custos operacionais e os impostos corporativos brasileiros previstos na legislação (Lucro Real / Presumido), a estimativa operacional se divide da seguinte forma:
| Item financeiro (milhões de dólares) |
Período do contrato (2027–2031) |
Ano de Transição (2032)* |
Período pós-PPA (2033–2044) |
| Receita bruta de energia |
US$ 7,85 (equivalente a ~US$ 81,7/MWh) |
$6,90 |
US$ 6,25 (equivalente a ~US$ 65,0/MWh) |
| Contratos de Manutenção e Operação Programada e de Serviço de Turbinas |
($1,15) |
($1,15) |
($1,25) (Tampão de envelhecimento) |
| Arrendamentos de terras, royalties e taxas de concessão |
($0,25) |
($0,23) |
($0,20) |
| Tarifas de transmissão (TUST) e de conexão à rede |
($0,35) |
($0,35) |
($0,35) |
| Geral e Administrativo / Gestão de SPVs |
($0,20) |
($0,20) |
($0,20) |
| EBITDA |
US$ 5,90 (margem de 75,2%) |
US$ 4,97 (margem de 72,0%) |
US$ 4,25 (margem de 68,0%) |
| Reserva para despesas de capital com manutenção |
($0,15) |
($0,18) |
($0,22) |
| Imposto de Renda Líquido e Contribuições Sociais (CSLL/PIS/COFINS) |
($0,49) |
($0,42) |
($0,38) |
| Fluxo de caixa livre não alavancado (fluxo de caixa líquido) |
$5,26 |
$4,37 |
US$ 3,65 – US$ 4,25 |
*Observação: Em 2032, o Parque Eólico 1 opera em condições de mercado livre, enquanto o Parque Eólico 2 conclui o último ano do contrato de compra de energia (PPA).
3. Tabela indicativa de fluxo de caixa sem alavancagem (horizonte de 15 anos, 2027–2041)
| Ano |
Regime Patrimonial |
Status do WF1 |
Status do WF2 |
Fluxo de caixa líquido (US$ M) |
| 2027 |
Totalmente contratado |
PPA regulamentado |
PPA regulamentado |
$5,26 |
| 2028 |
Totalmente contratado |
PPA regulamentado |
PPA regulamentado |
$5,26 |
| 2029 |
Totalmente contratado |
PPA regulamentado |
PPA regulamentado |
$5,26 |
| 2030 |
Totalmente contratado |
PPA regulamentado |
PPA regulamentado |
$5,26 |
| 2031 |
Totalmente contratado |
PPA Regulamentado (Último ano) |
PPA regulamentado |
$5,26 |
| 2032 |
Transição |
Bilateral / Mercado Livre |
PPA Regulamentado (Último Ano) |
$4,75 |
| 2033 |
Vida útil total após o PPA |
Comerciante bilateral / ACL |
Comerciante bilateral / ACL |
$4,25 |
| 2034 |
Vida útil total após o PPA |
Comerciante bilateral / ACL |
Comerciante bilateral / ACL |
$4,25 |
| 2035 |
Vida útil total após o PPA |
Comerciante bilateral / ACL |
Comerciante bilateral / ACL |
$4,25 |
| 2036 |
Vida útil total após o PPA |
Comerciante bilateral / ACL |
Comerciante bilateral / ACL |
$4,25 |
| 2037 |
Vida útil total após o PPA |
Comerciante bilateral / ACL |
Comerciante bilateral / ACL |
$4,25 |
| 2038 |
Vida útil total após o PPA |
Comerciante bilateral / ACL |
Comerciante bilateral / ACL |
$4,25 |
| 2039 |
Vida útil total após o PPA |
Comerciante bilateral / ACL |
Comerciante bilateral / ACL |
$4,25 |
| 2040 |
Vida útil total após o PPA |
Comerciante bilateral / ACL |
Comerciante bilateral / ACL |
$4,25 |
| 2041 |
Vida útil total após o PPA |
Comerciante bilateral / ACL |
Comerciante bilateral / ACL |
$4,25 |
| Acumulado |
|
|
|
US$ 70,50 milhões |
4. Matriz indicativa de avaliação sem alavancagem (sensibilidade do fluxo de caixa descontado)
A avaliação reflete um DCF dos fluxos de caixa líquidos ao longo dos cerca de 18 anos restantes de vida útil operacional (5 anos contratados + 13 anos pós-PPA):
| Custo de Capital Sem Alavancagem (Taxa de Desconto) |
Valor implícito da empresa (US$ M) |
Múltiplo implícito sobre o fluxo de caixa contratado |
EV implícito / MW instalado |
| 7,5% (Baixo risco / Protegido em real) |
US$ 44,6 milhões |
8,48x |
US$ 1,47 milhão / MW |
| 8,5% (Meta mínima de infraestrutura básica) |
US$ 41,1 milhões |
7,81x |
US$ 1,36 milhão / MW |
| 9,5% (Índice de referência dos mercados emergentes) |
US$ 38,1 milhões |
7,24x |
US$ 1,26 milhão / MW |
| 10,5% (retorno conservador das ações) |
US$ 35,4 milhões |
6,73x |
US$ 1,17 milhão / MW |
Esse modelo financeiro hipotético e a apresentação que o acompanha (o “Documento”) são fornecidos exclusivamente para fins preliminares de ilustração, estrutura e avaliação. Este Documento não constitui, nem deve ser considerado como constituindo, uma oferta de venda, uma solicitação de oferta de compra, um compromisso de subscrição ou uma recomendação de investimento relativa às ações, cotas, concessões operacionais, ativos físicos ou entidades de propósito específico (SPVs) do portfólio eólico de 30,24 MW ou de quaisquer entidades afiliadas.
Projeções hipotéticas e riscos relacionados a previsões futuras
Todos os números financeiros, fatores de capacidade, níveis de produção (96,0 GWh/ano), estimativas de geração, premissas de custos operacionais, previsões de preços da energia no mercado livre, regimes tributários e rendimentos pós-PPA (~US$ 4,25 milhões/ano) são prospectivos e baseados em premissas indicativas. Essas declarações envolvem riscos, incertezas e contingências substanciais, conhecidos e desconhecidos, incluindo, entre outros:
-
Variabilidade do recurso eólico (desvios de geração P50/P90) e padrões climáticos no Nordeste do Brasil;
-
Restrições de rede, limitações de transmissão e ordens de despacho do operador do sistema (ONS);
-
Flutuações no Mercado Livre de Energia do Brasil (Ambiente de Contratação Livre — ACL) e no Preço de Liquidação de Diferenças (PLD);
-
A volatilidade cambial entre o real brasileiro (BRL) e o dólar americano (USD);
-
Ajustes inflacionários, reajustes nos contratos de operação e manutenção (O&M) e cadeias de suprimento de peças de reposição;
-
Mudanças regulatórias, legais, relacionadas a concessões e fiscais promovidas pela ANEEL, pelo CCEE ou pelas autoridades tributárias federais e estaduais do Brasil.
Os fluxos de caixa reais e os valores finais dos ativos podem diferir significativamente daqueles simulados neste documento.
Sem declarações, garantias ou confiança
Os proprietários dos ativos, operadores, modeladores financeiros, consultores ou seus respectivos diretores, executivos ou agentes não fazem nenhuma declaração, garantia ou compromisso — expresso ou implícito — quanto à precisão, integridade, autenticidade ou razoabilidade dos dados, parâmetros técnicos ou projeções apresentados neste Documento. O destinatário concorda expressamente que este Documento não deve ser utilizado como base para decisões comerciais.
Isenção Absoluta de Responsabilidade
Na medida máxima permitida pela legislação aplicável, os autores, proprietários de ativos, consultores, afiliados e representantes isentam-se expressamente de toda e qualquer responsabilidade (seja por contrato, ato ilícito, responsabilidade objetiva, negligência ou de outra forma) por quaisquer danos diretos, indiretos, incidentais, consequenciais, especiais, punitivos ou decorrentes da confiança depositada, incluindo lucros cessantes, perda de oportunidades de negócios ou despesas de transação incorridas pelo destinatário ou por qualquer terceiro decorrentes de ou relacionadas ao uso ou confiança em quaisquer informações, cálculos, premissas ou omissões contidas neste Documento.
Exigência de due diligence independente
O recebimento deste documento não substitui uma investigação rigorosa e independente. Os potenciais compradores qualificados devem realizar sua própria due diligence independente nas áreas jurídica, tributária, hidrogeológica, de recursos eólicos (análise anemométrica), técnica (avaliação das condições das turbinas), regulatória e contábil, com a ajuda de advogados e consultores técnicos externos autorizados, antes de fechar qualquer negócio ou assinar documentos vinculativos. Todas as salas de dados técnicas, operacionais e comerciais continuarão sujeitas aos termos de um Acordo de Confidencialidade (NDA) assinado.






Descrição
Uma oportunidade atraente para adquirir um portfólio de energia eólica em operação de 30,24 MW no Nordeste do Brasil, composto por dois parques eólicos em pleno funcionamento, com receitas contratadas de longo prazo e sem dívida. A carteira se beneficia de contratos de compra de energia (PPAs) regulados que se estendem até 2031 e 2032, garantindo um fluxo de caixa previsível no curto prazo, ao mesmo tempo em que mantém uma vida útil significativa e potencial de valorização após o término dos contratos atuais.
PRINCIPAIS DESTAQUES DO INVESTIMENTO
VISÃO GERAL DO PORTFÓLIO
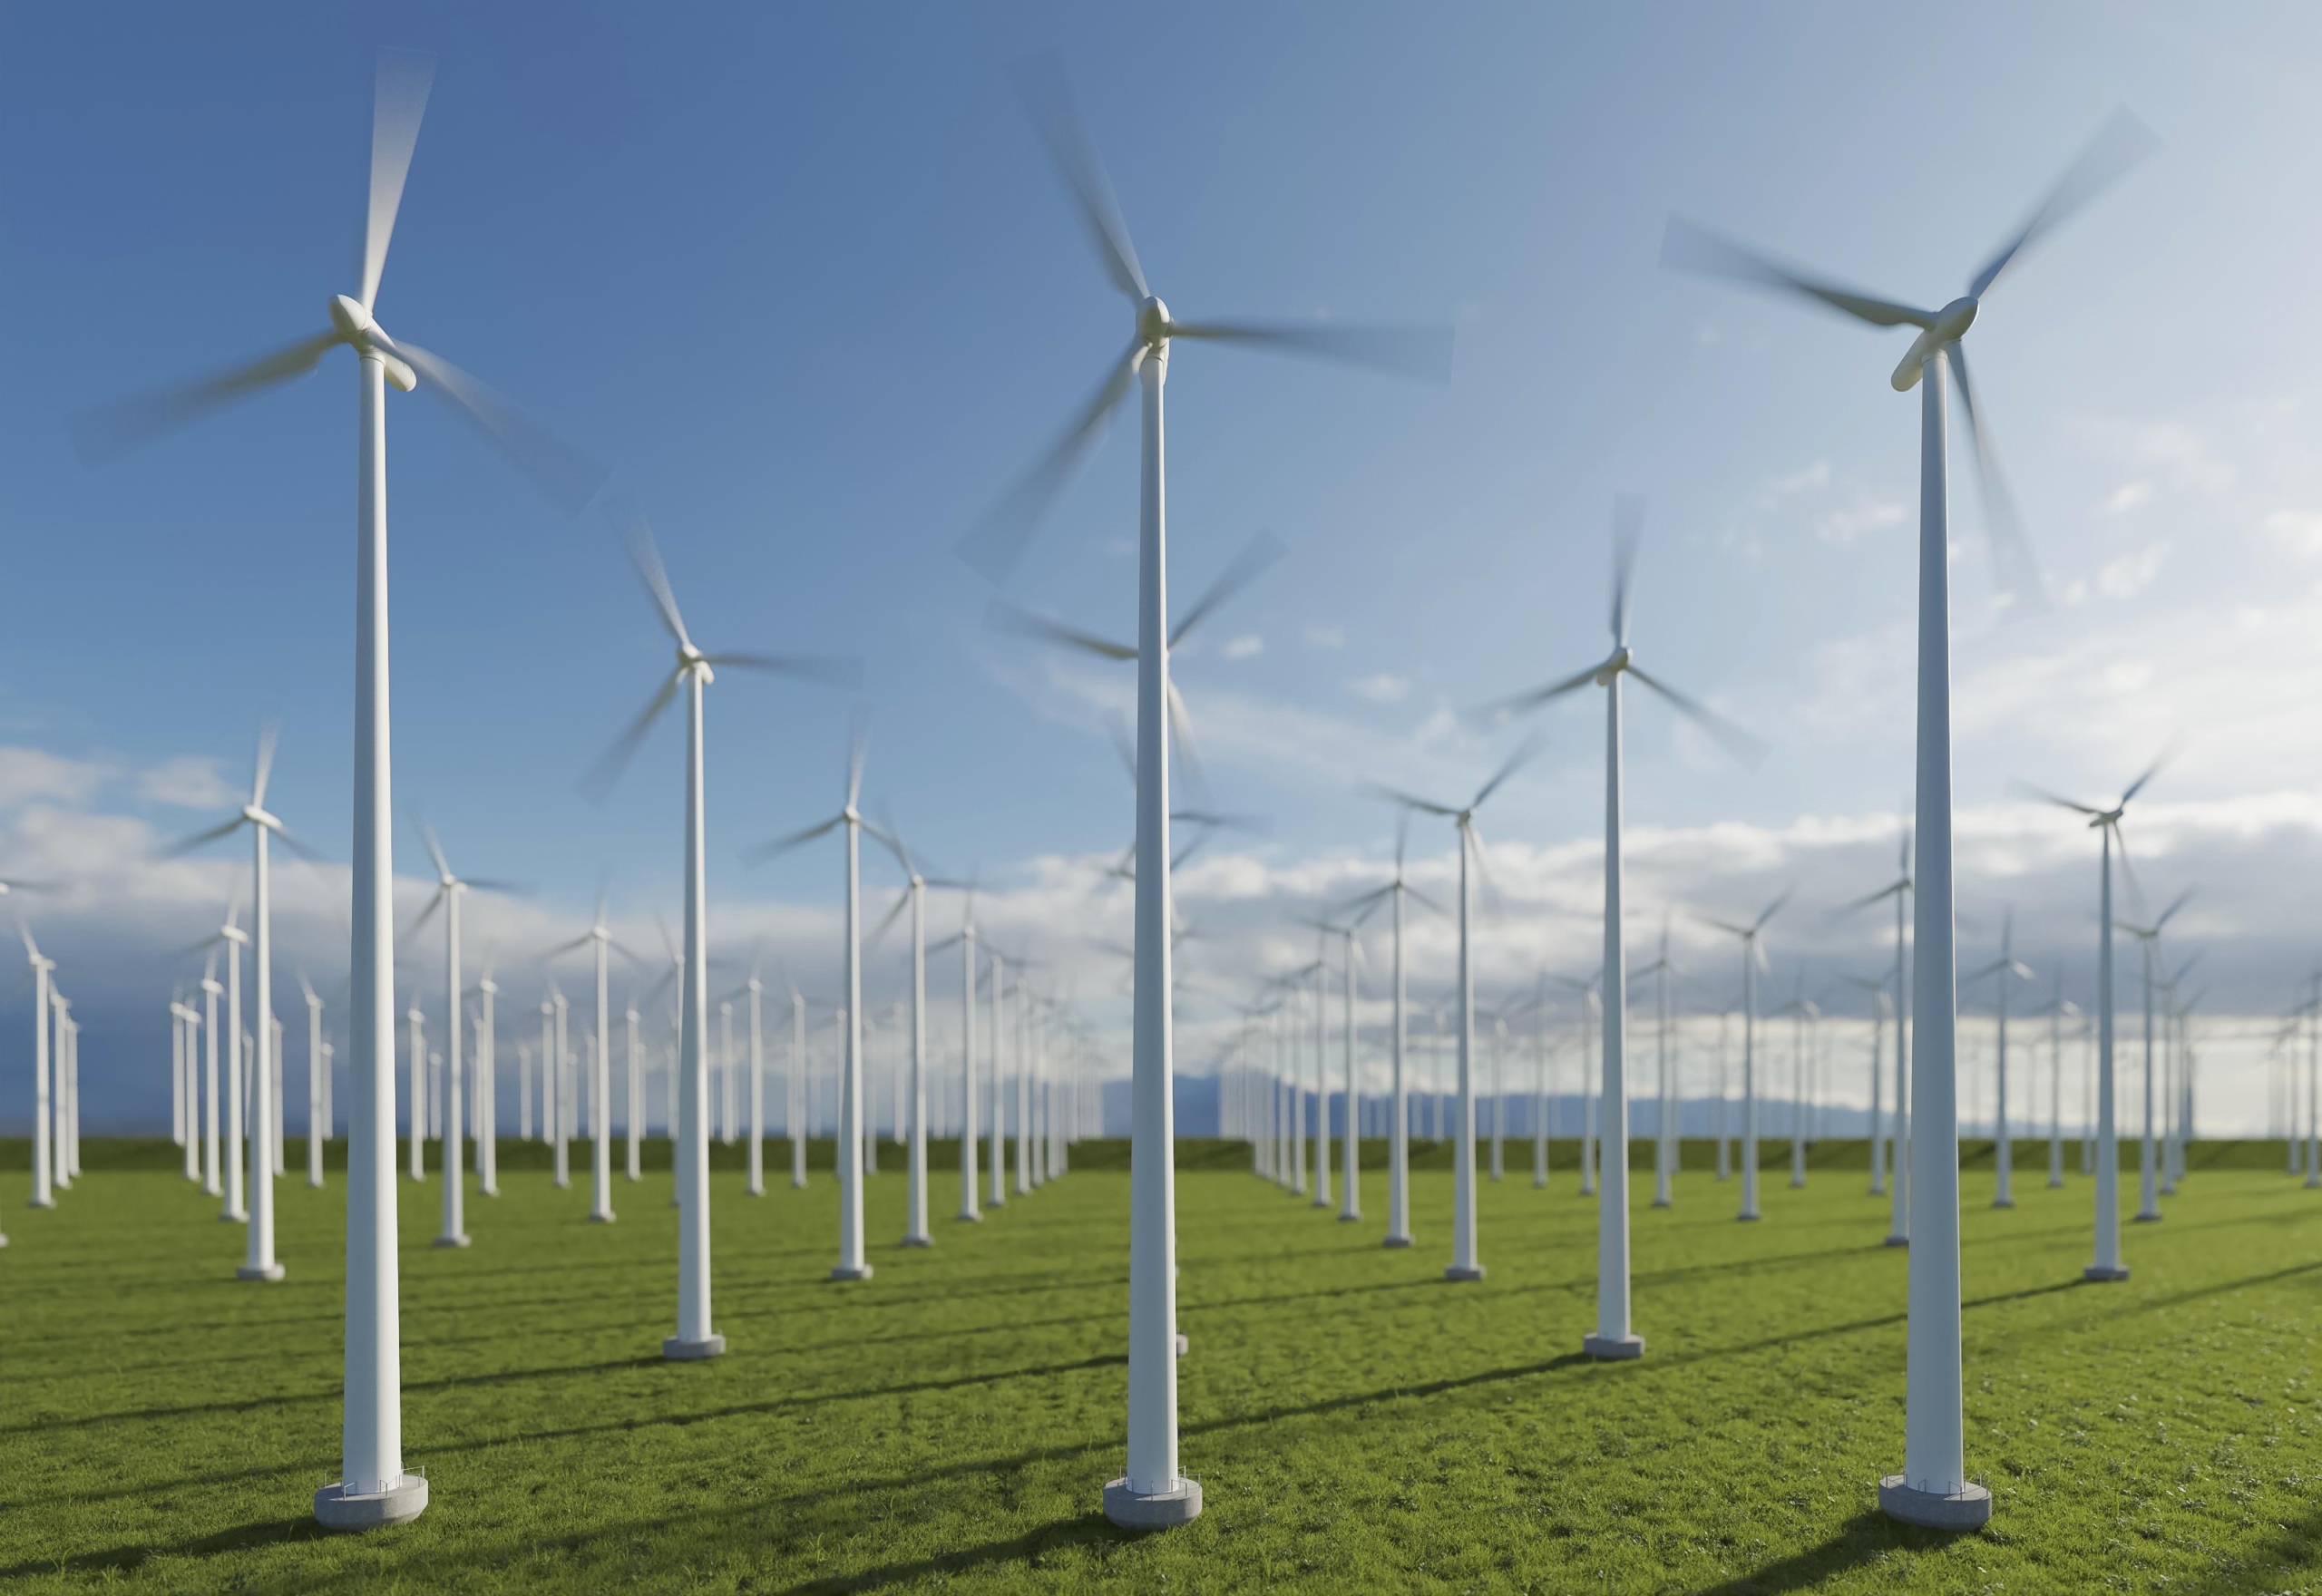
O portfólio é composto por dois parques eólicos em operação, cada um com 15,12 MW de capacidade instalada.
Juntos, os ativos devem gerar cerca de 96,0 GWh por ano.
FLUXO DE CAIXA CONTRATADO
O portfólio se beneficia de receitas contratadas de longo prazo nos PPAs existentes, o que dá visibilidade sobre a geração de caixa no curto prazo.
Os ativos geram aproximadamente US$ 5,26 milhões de fluxo de caixa líquido anual, após despesas com manutenção e operação, custos operacionais e impostos.
Após o término dos PPAs atuais, estima-se que os ativos tenham ainda cerca de 13 anos de vida útil econômica, o que abre uma oportunidade de gerar valor adicional por meio de novas contratações, vendas bilaterais de energia ou estratégias alternativas de comercialização.
Fluxo de caixa anual estimado após o PPA: ~US$ 4,25 milhões
VISIBILIDADE DA RECEITA CONTRATADA
Os PPAs atuais vão até 2031 e 2032, garantindo uma geração de caixa previsível durante o período contratado.
POTENCIAL DE ALTA SIGNIFICATIVO APÓS O PPA
Ainda restam cerca de 13 anos de vida útil econômica além dos atuais contratos de compra de energia (PPAs), o que oferece um potencial significativo para a continuidade das operações e a otimização da receita.
OPORTUNIDADE DE NEGÓCIO
O proprietário está pensando em vender o portfólio de parques eólicos em operação para um investidor estratégico ou financeiro qualificado.
Transação: Aquisição de 100% da carteira / SPVs
Ativos: 2 parques eólicos em operação
Capacidade instalada: 30,24 MW
Geração anual: ~96,0 GWh
Geografia: Nordeste do Brasil
Status: Totalmente operacional
Dívida: Zero
PPA: Contrato válido até 2031–2032
Fluxo de caixa líquido anual contratado: ~US$ 5,26 milhões
Fluxo de caixa anual estimado após o PPA: ~US$ 4,25 milhões
Mais informações técnicas, jurídicas, comerciais e financeiras estão disponíveis para as partes qualificadas após a assinatura de um acordo de confidencialidade.
Os valores em dólares americanos (USD) são conversões indicativas com base em aproximadamente 5,09 reais por dólar americano, na data de 9 de setembro de 2026. Os valores da fonte original estão expressos em reais; os dados técnicos e as características do projeto são apresentados conforme constam no material de origem.
Modelo financeiro hipotético: carteira eólica operacional de 30,24 MW (Nordeste do Brasil)
1. Principais premissas operacionais e comerciais de referência
2. Perfil representativo de receita, despesas operacionais e de manutenção (O&M) e fluxo de caixa líquido (estimativa da demonstração de resultados consolidada)
3. Tabela indicativa de fluxo de caixa sem alavancagem (horizonte de 15 anos, 2027–2041)
4. Matriz indicativa de avaliação sem alavancagem (sensibilidade do fluxo de caixa descontado)
Basic Details
Target Price:
$ 55,000,000
Gross Revenue
$7,850,000
EBITDA
$5,260,000
Business ID:
L#20261148
Country
Brasil
Detalhes
Published on outubro 3, 2026 no 5:58 pm. Atualizado em outubro 3, 2026 no 5:58 pm