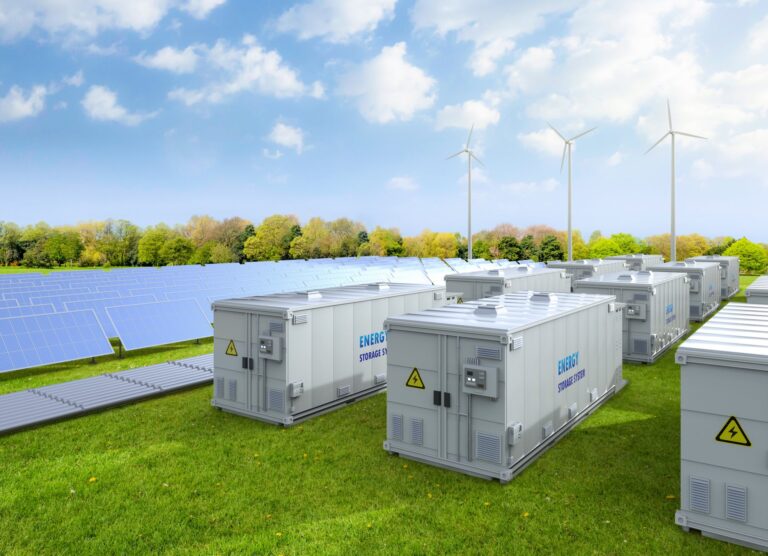
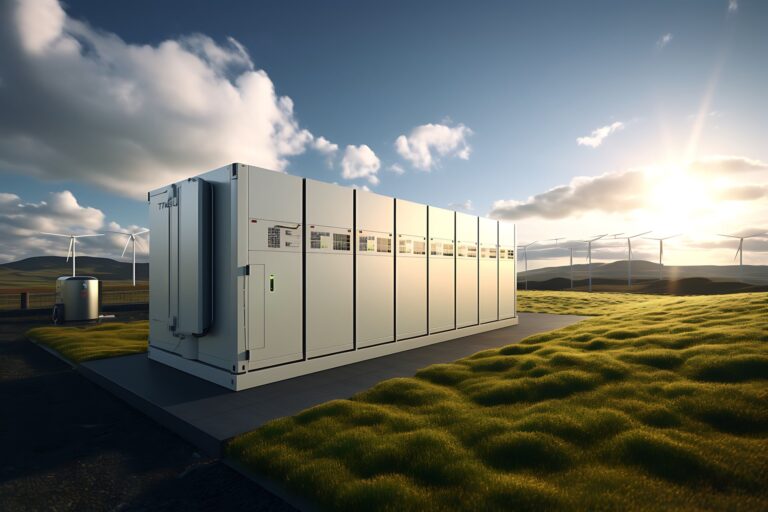
O Projeto BESS de 1 GW na Itália é um sistema autônomo de armazenamento de energia em baterias, pioneiro e em escala comercial , com 1.000 MW (1 GW), localizado no corredor industrial e energético estratégico da Itália. Desenvolvido pelo patrocinador do projeto, esse empreendimento histórico está a caminho de se tornar um dos maiores sistemas autônomos de armazenamento em bateria do mundo.
Valor estratégico e sinergias da rede
A Itália é uma das regiões da Europa com maior densidade e mais importantes para a geração de energia limpa. No entanto, a rápida expansão da energia solar e eólica tem colocado uma pressão enorme na rede local de transmissão de alta tensão. O projeto BESS tem a particularidade de estar localizado junto a alguns dos maiores ativos de geração da região:
Projeto de energia eólica offshore de 3 GW
estrategicamente posicionado para absorver e equilibrar a produção futura de mais de 3 GW de capacidade eólica offshore planejada.
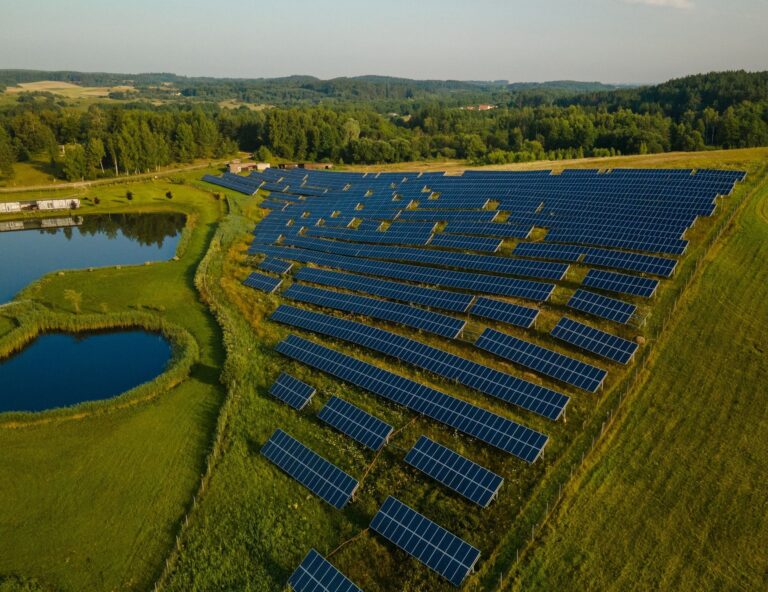
Usina solar fotovoltaica de 90 MW
pronta para captar e armazenar energia de uma instalação fotovoltaica de 90 MW já aprovada.
Ao operar nas configurações de “nivelamento de carga” e “redução de picos”, o projeto armazena o excesso de energia renovável barata durante os horários de pico de produção e a injeta de volta na rede de alta tensão nos momentos de alta demanda. Esse armazenamento localizado reduz significativamente o congestionamento nas linhas de transmissão e evita a dispendiosa restrição do fornecimento de energia verde.
Preparação técnica e perfil de baixo risco
Ao contrário dos empreendimentos totalmente novos em fase inicial, esse projeto já superou com sucesso os maiores desafios regulatórios e técnicos:
Conexão Segura à Rede (STMG)
A solução técnicamínima geral (Soluzione Tecnica Minima Generale) para a conexão à rede já foi oficialmente aprovada e divulgada pela Terna, a operadora do sistema de transmissão da Itália.
Trâmite regulatório privilegiado
O projeto está localizado inteiramente em um terreno plano e sem restrições, com cerca de 25 hectares . Como é oficialmente classificada como uma “área adequada” (area idonea) de acordo com o Art. 20 do Decreto Legislativo 199/2021 da Itália, ela se beneficia de um processo de licenciamento simplificado e acelerado.
Direitos fundiários garantidos
Todo o terreno está garantido por meio de uma opção de arrendamento de longo prazo concedida em favor da Entidade de Finalidade Específica (SPV) criada para esse fim.
Principais marcos do projeto
O projeto está seguindo um caminho estruturado e com riscos minimizados rumo à operação comercial:
01
Envio AU (Autorização Única)21 de junho de 2024 (Concluído)
02
Lançamento da CdS (Conferência de Serviços)20 de dezembro de 2024 (Concluído)
03
Data prevista para o decreto de licenciamento definitivo (AU)30 de agosto de 2026 (Concluído)
04
Início das obras no local4º trimestre de 2026 (ABERTO)
05
Data de Início da Operação Comercial (COD)4º trimestre de 2027 (EM ABERTO)
A tese de investimento
Escala sem precedentes: uma capacidade de 1.000 MW oferece economias de escala significativas, poder de barganha ideal nas compras e uma presença dominante no mercado de equilíbrio da rede do sul da Itália.
Impulsos regulatórios: as metas climáticas atualizadas do PNIEC da Itália subiram para 131,3 GW de energias renováveis até 2030, o que só pode ser alcançado com uma capacidade enorme e de resposta rápida de sistemas de armazenamento de energia por bateria (BESS).
Receitas de capacidade estruturadas: O ativo está qualificado para participar dos leilões do mercado de capacidade da Terna, garantindo estruturas de pagamento de capacidade de longo prazo, altamente previsíveis e legalmente asseguradas.
Estrutura de capital e fontes de financiamento
Fonte de financiamento
Participação (%)
Valor (€M)
Tarifa com tudo incluído
Tenor
Perfil de pagamento
Dívida sênior
85.00%
321.88
4.50%
15 anos
Princípio anual igual (21,46 milhões de euros/ano)
Dívida subordinada
7.50%
28.40
4.50%
15 anos
Princípio anual igual (€1,89 milhão/ano)
Dívida total
92.50%
350.29
4.50%
15 anos
Princípio anual igual (23,35 milhões de euros/ano)
Patrimônio líquido
7.50%
28.40
—
—
Capital integralizado no fechamento financeiro
CapEx total
100.00%
378.69
—
—
Cenário Central
01
DSRA (Conta de Reserva para o Serviço da Dívida de 6 Meses)€19,56 milhões (50% do serviço total da dívida do 1º ano).
02
Fluxo de saída total de capital próprio no ano 0 (capital próprio + DSRA)€47,96 milhões.
Plano de amortização da dívida consolidada (Ano 1 – Ano 15)
Valores em €M
Período
Saldo inicial
Juros (sênior)
Interesse (Junior)
Juros totais
Valor total do principal
Serviço Total da Dívida
Saldo final
Y1
350.29
14.48
1.28
15.76
23.35
39.12
326.93
Y2
326.93
13.52
1.19
14.71
23.35
38.06
303.58
3º ano
303.58
12.55
1.11
13.66
23.35
37.01
280.23
4º ano
280.23
11.59
1.02
12.61
23.35
35.96
256.88
5º ano
256.88
10.62
0.94
11.56
23.35
34.91
233.52
6º ano
233.52
9.66
0.85
10.51
23.35
33.86
210.17
7º ano
210.17
8.69
0.77
9.46
23.35
32.81
186.82
8º ano
186.82
7.72
0.68
8.41
23.35
31.76
163.47
9º ano
163.47
6.76
0.60
7.36
23.35
30.71
140.11
10º ano
140.11
5.79
0.51
6.31
23.35
29.66
116.76
11º ano
116.76
4.83
0.43
5.25
23.35
28.61
93.41
12º ano
93.41
3.86
0.34
4.20
23.35
27.56
70.06
13º ano
70.06
2.90
0.26
3.15
23.35
26.50
46.70
Y14
46.70
1.93
0.17
2.10
23.35
25.45
23.35
Y15
23.35
0.97
0.09
1.05
23.35
24.40
0.00
Perfil do Índice de Cobertura do Serviço da Dívida (DSCR)
Limite de viabilidade financeira: DSCR mínimo >: 1,20x
Métrico / Ano
Y1
Y2
3º ano
4º ano
5º ano
6º ano
7º ano
8º ano
9º ano
10º ano
Mínimo de 10 anos
Média de 10 anos
Serviço da dívida (milhões de euros)
39.12
38.06
37.01
35.96
34.91
33.86
32.81
31.76
30.71
29.66
—
—
Cenário realista
4,02x
4,12x
4,13x
4,15x
4,16x
4,19x
4,21x
4,24x
4,27x
4,30x
4,02x
4,18x
Cenário otimista
5,17x
5,30x
5,32x
5,35x
5,38x
5,41x
5,45x
5,50x
5,55x
5,60x
5,17x
5,40x
Cenário de estresse (−25%)
2,87x
2,94x
2,94x
2,94x
2,95x
2,96x
2,97x
2,99x
3,01x
3,03x
2,87x
2,95x
Fluxo de caixa livre alavancado para os acionistas (FCFE)
Fórmula: FCFE = Lucro líquido após impostos + Depreciação − Serviço total da dívida (€M)
Cenário / Ano
Y0
Y1
Y2
3º ano
4º ano
5º ano
6º ano
7º ano
8º ano
9º ano
10º ano
Realista
−47,96
41.59
42.39
40.65
38.96
37.31
35.71
34.16
32.64
31.17
29.74
Acumulado Realista
−47,96
−6,37
36.02
76.67
115.63
152.94
188.65
222.81
255.45
286.62
316.36
Otimista
−47,96
74.04
74.83
72.45
70.12
67.85
65.64
63.48
61.38
59.34
57.35
Acumulado otimista
−47,96
26.08
100.91
173.35
243.47
311.32
376.96
440.44
501.82
561.16
618.51
Tensão (−25%)
−47,96
9.15
9.94
8.85
7.80
6.78
5.79
4.83
3.90
3.01
2.14
Estresse acumulado
−47,96
−38,81
−28,87
−20,02
−12,22
−5,45
0.34
5.18
9.07
12.08
14.23
Métricas de retorno e valorização (85% sênior + 7,5% júnior a 4,50%)
Parâmetro / Métrica
Cenário realista
Cenário otimista
Cenário de estresse (−25%)
Unidade / Definição
Capital próprio total exigido (incluindo DSRA)
47.96
47.96
47.96
€M no fechamento financeiro
IRR do capital próprio (10 anos, após impostos)
85.28%
153.76%
6.48%
Após a dedução do IRES (24%) + IRAP (3,9%)
IRR do capital próprio (20 anos, após impostos)
85.40%
153.77%
13.07%
Horizonte operacional de 20 anos
Período de recuperação do investimento sem descontos
1.15
0.65
5.94
Anos desde a data de entrega (COD)
Múltiplo de capital próprio em 10 anos (MOIC)
7,59x
13,89x
1,29x
Total de fluxo de caixa do capital próprio em 10 anos / Saída de capital próprio no ano 0
DSCR mínimo de 10 anos
4,02x
5,17x
2,87x
DSCR mínimo anual (1º ano)
Média do DSCR em 10 anos
4,18x
5,40x
2,95x
DSCR médio (anos 1 a 10)
Item de linha
Y1
Y2
3º ano
4º ano
5º ano
6º ano
7º ano
8º ano
9º ano
10º ano
Receita bruta
175.00
175.00
171.50
168.07
164.71
161.41
158.19
155.02
151.92
148.88
OpEx
−17,87
−18,22
−18,59
−18,96
−19,34
−19,73
−20,12
−20,52
−20,93
−21,35
EBITDA
157.13
156.78
152.91
149.11
145.37
141.69
138.07
134.50
130.99
127.53
Margem EBITDA
89.8%
89.6%
89.2%
88.7%
88.3%
87.8%
87.3%
86.8%
86.2%
85.7%
Cenário
Y1
Y2
3º ano
4º ano
5º ano
6º ano
7º ano
8º ano
9º ano
10º ano
Otimista (Alto)
220.00
220.00
215.60
211.29
207.06
202.92
198.86
194.89
190.99
187.17
Realista (Central)
175.00
175.00
171.50
168.07
164.71
161.41
158.19
155.02
151.92
148.88
Estresse (−25% / Baixo)
130.00
130.00
127.40
124.85
122.35
119.91
117.51
115.16
112.86
110.60
Dados principais
Publicado em julho 14, 2026 Atualizado em novembro 06, 2026
ID do anúncio
L#20261107
País
Itália
Setor
Energia renovável
Status da transação
Disponível
Preço-alvo
€150,000,000
Receita
€175,000,000
EBITDA
€157,000,000
Múltiplo de receita
0.86x
Múltiplo de EBITDA
0.96x
Consultoria de M&A no middle market – Deal Tombstones 2024
 +44 20 3885 6670

 ItáliaEnergia renovávelL#20261228
 Reino Unido