Abre em uma nova aba

Portfólio brasileiro de energia solar fotovoltaica de 95,75 MWp

País
BrasilBrasil
ID do anúncio
L#20261152
Preço-alvo
$97,200,000
Receita
$28,850,000
EBITDA
$27,170,000

Descrição

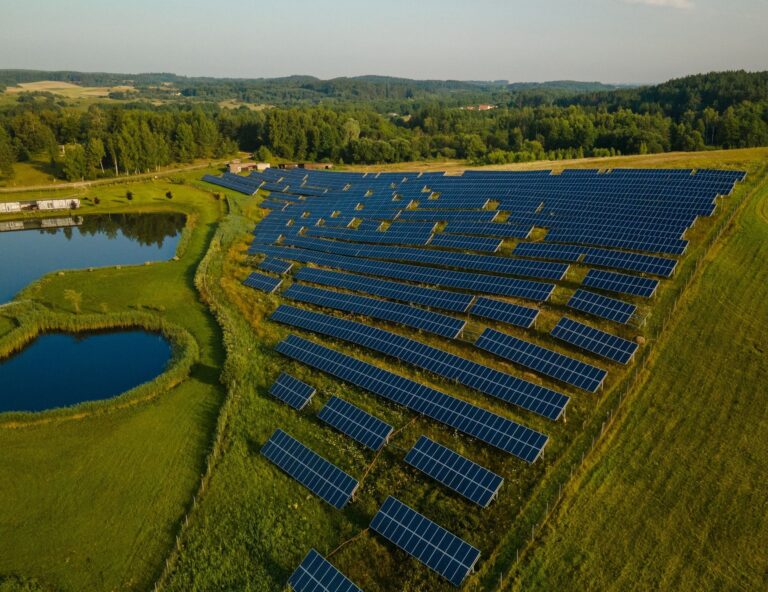
O Projeto Alfa é uma plataforma de agregação de energia solar fotovoltaica (PV) em escala comercial no Brasil, composta por 67 usinas solares estrategicamente localizadas em 10 estados brasileiros. A plataforma representa uma capacidade total declarada de 227 , 16 MWp , com um perfil estimado de geração recorrente de 497.480 MWh/ano. O portfólio de ativos está estruturado em torno de uma estratégia comercial de dupla monetização: vendas contratadas/no atacado de eletricidade, combinadas com o potencial de ganhos adicionais proveniente de reduções comprovadas de emissões de carbono (298.488 $text{tCO}_2$/ano). O total de despesas de capital documentadas é de US$ 152,8 milhões, refletindo um custo inicial de US$ 0,67 milhão/MWp.

Destaques do investimento – Fase 1.

Métrico Original Equivalente em dólares americanos
Capacidade da carteira 95,75 MWac 95,75 MWac
Capacidade instalada de corrente contínua 124,48 MWp 124,48 MWp
Plantas 33 33 plantas
SPVs 28 28 SPVs
CAPEX total do EPC R$ 497,9 milhões ~US$ 96,7 milhões
Receita contratada ao longo de 10 anos R$ 1,61 bilhão ~US$ 312,6 milhões
Tasa Interna de Retorno (TIR) do projeto sem alavancagem 26.1% 26.1%

Visão geral do portfólio

Estado Plantas MWac MWp Compartilhar
Bahia 25 78.25 101.73 81.7%
Pernambuco 8 17.50 22.75 18.3%
Total 33 95.75 124.48 100%

MODELO DE RECEITA CONTRATADA

A justificativa do investimento se baseia na receita contratada, e não na exposição ao preço de mercado da energia durante o período inicial do PPA.

Estrutura do PPA

  1. 01
    Preço contratadoUS$ 126,95/MWh
  2. 02
    Prazo inicial10 anos, com uma estrutura de 5+5
  3. 03
    Indexação4,5% ao ano
  4. 04
    Geração no primeiro ano207.261 MWh
  5. 05
    Primeiro ano completo de receita2029
  6. 06
    Receita contratadacerca de US$ 314,5 milhões

O preço do PPA foi calculado com um prêmio de 21,7% em relação ao LCOE da carteira, estimado em aproximadamente US$ 104,30/MWh.

CRONOGRAMA DE DESENVOLVIMENTO E CONSTRUÇÃO

A operação comercial vai rolar em fases entre 2026 e 2028, o que diminui a dependência de um único marco na construção.

Ano Plantas Capacidade
2026 9 27,50 MWac
2027 21 58,25 MWac
2028 3 10,00 MWac
Total 33 95,75 MWac

Aproximadamente US$ 93,4 milhões do total de US$ 97,2 milhões em CAPEX estão concentrados no período de 2026 a 2027.

PERFIL FINANCEIRO

Cenário base — sem alavancagem

Métrico Cenário Base
CAPEX total do EPC US$ 97,2 milhões
Projeto IRR 26,1% ao ano
VPL a 14% US$ 75,6 milhões
Retorno Simples 5,5 anos
Portfólio de LCOE US$ 104/MWh
Margem EBITDA 92.9%

Isenção de responsabilidade sobre regulamentação e investimentos

Este resumo executivo e as projeções financeiras nele contidas foram elaborados exclusivamente para fins informativos, indicativos e preliminares, e não constituem uma oferta de venda, uma solicitação de oferta de compra nem uma recomendação para adquirir quaisquer títulos, cotas de plataformas de investimento ou instrumentos de dívida.
Todos os perfis financeiros, métricas de retorno (ROI), valores empresariais e períodos de retorno do investimento são estimativas modeladas, derivadas de premissas operacionais de terceiros e cenários operacionais de referência. O desempenho real pode variar significativamente dependendo da irradiação solar efetiva, restrições da rede elétrica, aprovações nacionais de conexão à rede de transmissão, volatilidade do mercado atacadista de energia (PLD/PPA) e disponibilidade operacional.
Condicionalidade dos créditos de carbono: As receitas projetadas com créditos de carbono, que variam de US$ 8,95 milhões a US$ 14,92 milhões por ano, representam um potencial de ganho financeiro ainda não contratado. O recebimento das receitas de carbono depende estritamente de a plataforma do projeto atender com sucesso a todas as avaliações de adicionalidade, critérios de validação, certificações de linha de base, verificações independentes por terceiros e protocolos de emissão de créditos aplicáveis, administrados por registros internacionais de carbono, sejam eles voluntários ou de conformidade.
Os possíveis investidores devem realizar sua própria análise técnica, ambiental, tributária (Lucro Real x incentivos regionais da SUDENE) e jurídica independente antes de se comprometerem com um investimento. Não é dada nenhuma declaração ou garantia, expressa ou implícita, quanto à concretização ou razoabilidade de quaisquer projeções, estimativas ou perspectivas futuras.
Dados principais

ID do anúncio
L#20261152
País
Brasil
Setor
Energia renovável
Status da transação
Disponível
Preço-alvo
$97,200,000
Receita
$28,850,000
EBITDA
$27,170,000
Múltiplo de receita
3.37x
Múltiplo de EBITDA
3.58x

Consultoria de M&A no middle market – Deal Tombstones 2024

ConsultorDeals
MergersCorp M&A International21
Keith Advisory17
GCG9
JP Morgan41
Jefferies23
Lazard26
Goldman Sachs30

Empresas à venda

Oportunidades semelhantes